ダブルワークで社会保険は二重加入?会社バレの真相と2026年の壁
物価高や働き方の多様化を背景に、本業を持ちながら副業・パートを掛け持ちする「ダブルワーク」を選択する人が急増しています。しかし、現場の働き手から最も多く寄せられるのが、「2つの職場で社会保険はどうなるのか」「本業の会社に副業がバレてしまうのではないか」という切実な不安です。
2024年10月に実施された社会保険適用拡大(従業員数51人以上の企業への拡大)を経て、2026年現在、制度の網の目はさらに細かくなっています。知らずに働いていると、思わぬ形で社会保険料が二重徴収されたり、会社へ副業の事実が筒抜けになったりする落とし穴が存在します。本稿では、制度の最新動向と現場の実態を取材データに基づき徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:2か所以上で加入条件を満たすと「社会保険二重加入」となり、按分計算と手続きが義務化される。
- 要点2:副業が会社に知られる最大の引き金は「住民税の通知」と日本年金機構からの「保険料決定通知書」。
- 要点3:106万円・130万円の判定基準を誤ると、扶養脱落や手取り減少といった深刻な逆転現象が発生する。
【2026年最新】ダブルワークで社会保険は二重加入になる?仕組みと手続きの全貌
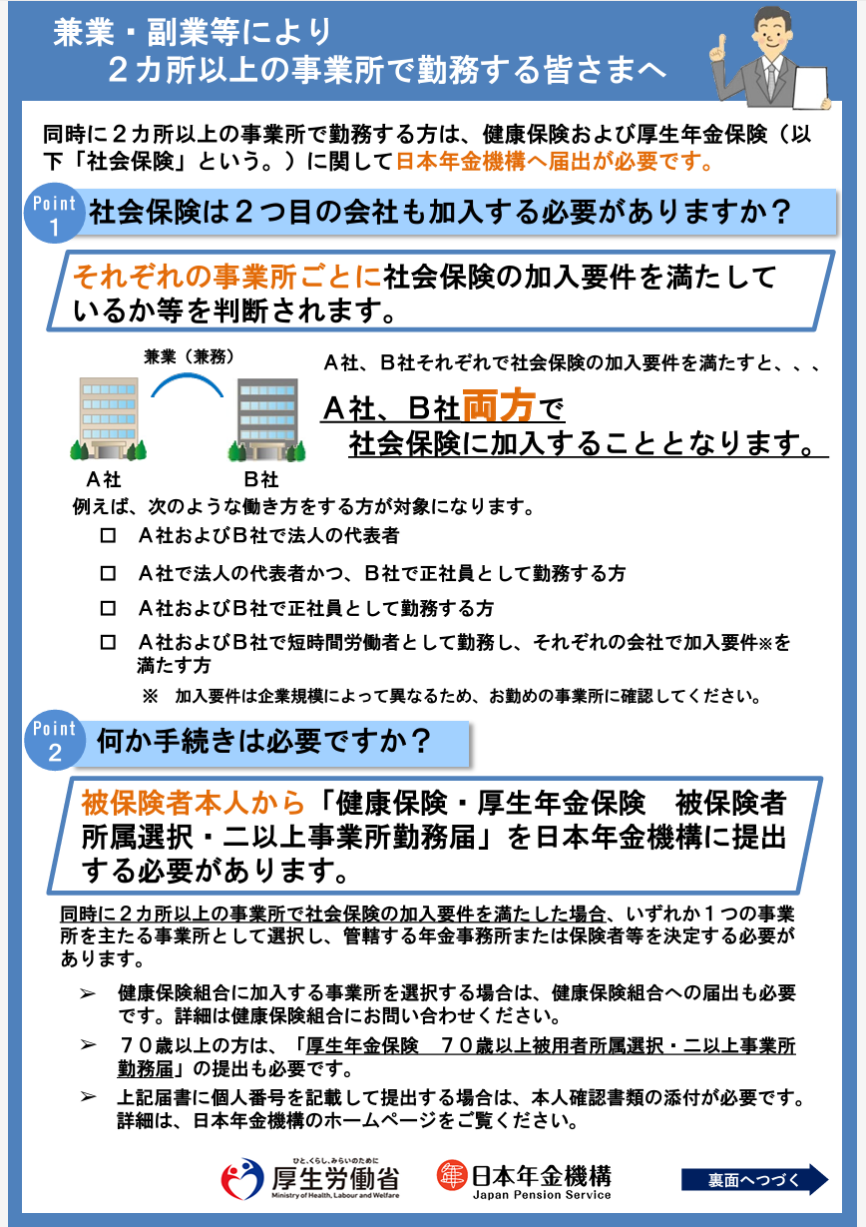
複数の職場で働く際、真っ先に直面するのが「社会保険(健康保険・厚生年金)の重複問題」です。結論から言えば、2つ以上の事業所で同時に社会保険の加入要件を満たした場合、両方の企業で社会保険に二重加入することになります。
法律上、健康保険や厚生年金保険は「1つの会社だけで入ればよい」という性質のものではありません。それぞれの事業所において加入要件を満たせば、双方で被保険者資格が発生します。
この状態になった場合、労働者本人が速やかに所轄の年金事務所へ「健康保険・厚生年金保険 所属選択・二以上事業所勤務届」を提出しなければなりません。この届出により、メインとなる主たる事業所を1つ選択し、年金機構が両社の報酬を合算して全体の保険料を算出します。
算出された保険料は、各社から支払われる給与額の比率に応じて「厚生年金按分計算」(健康保険も同様)され、それぞれの事業所の給料から天引きされる仕組みです。片方の会社に内緒にしておくことは制度設計上不可能です。
副業が会社にバレる決定的な2大ルート|社会保険と住民税のカラクリ
「副業禁止の就業規則がある」「余計な詮索をされたくない」と考えるダブルワーカーにとって、会社発覚のトリガーを知ることは防衛の必須知識です。ネット上では「年間20万円以下の副業確定申告不要枠ならバレない」といった情報が散見されますが、これは税務上の完全な誤解です。
会社に副業が露見するルートは、主に以下の2つに集約されます。
① 日本年金機構からの「標準報酬月額決定通知書」
前述の「二以上事業所勤務届」を提出すると、日本年金機構から両方の企業に対して保険料決定通知書が送付されます。この通知書には按分計算された保険料が記載されるため、会社の総務・人事担当者は「自社が支払っている給与と保険料の比率が合わない」ことに即座に気づき、他社での就労が100%発覚します。
② 住民税の特別徴収税額決定通知書
アルバイトやパートなどの給与所得でダブルワークをしている場合、原則として住民税は本業の給料から天引き(特別徴収)されます。自治体から本業の会社へ送られる通知書に、本業の給与額に対して明らかに高い住民税額が記載されているため、経理担当者に副業の存在を察知されることになります。
【徹底比較】106万円の壁 vs 130万円の壁と社会保険適用の判定基準
扶養内で働きたい主婦・主夫層や学生だけでなく、副業ワーカー全員に直結するのが「年収の壁」です。特にダブルワークの場合、判定が「1社単独」なのか「合算」なのかでルールが全く異なります。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
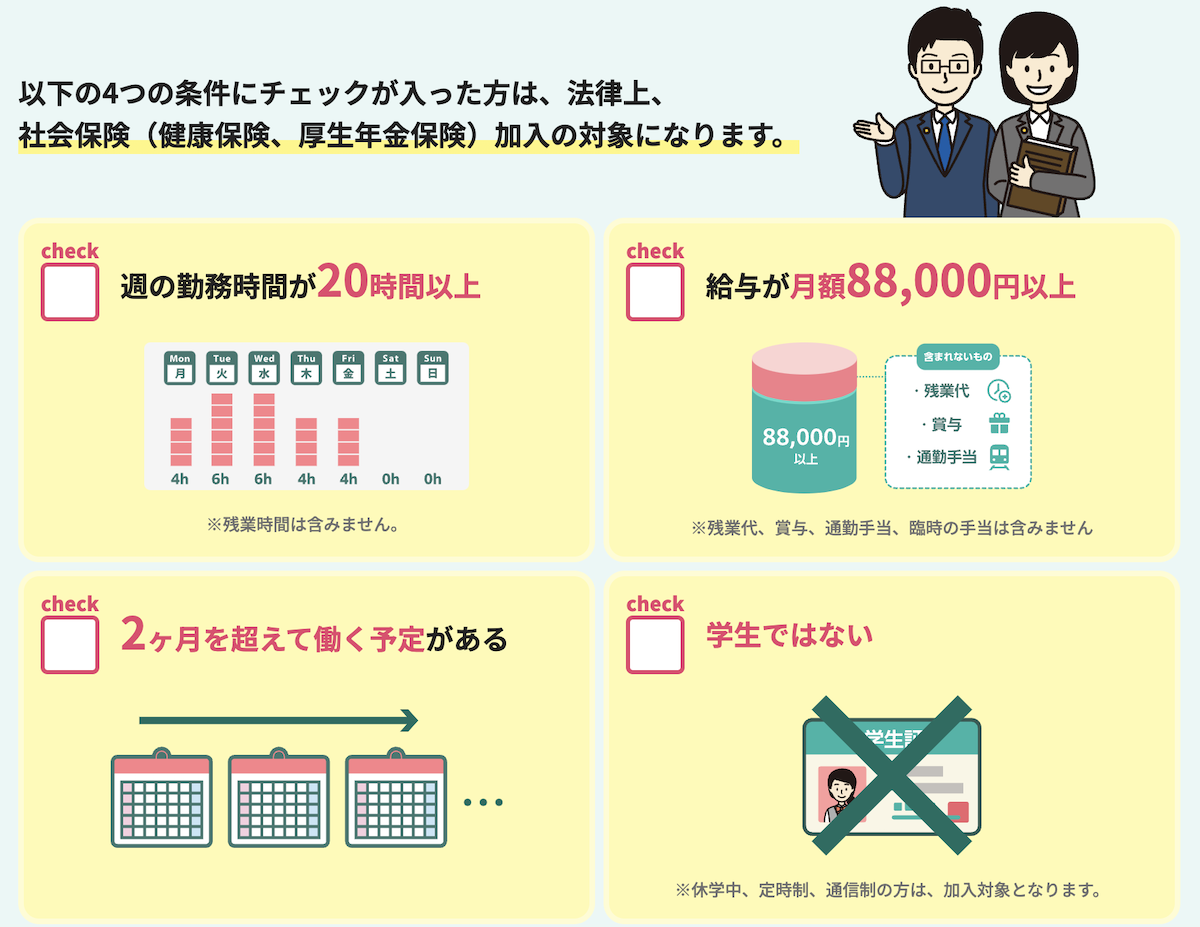
| 106万円の壁(社会保険適用拡大) | ・週20時間以上労働 ・月額賃金8万8千円基準 ・企業規模要件あり(段階的撤廃中) | 1社単独での契約内容で判定(他社との労働時間は原則合算されない) | 2社それぞれで週20時間未満・月8.8万円未満に抑えれば、106万円の壁による社保強制加入は回避可能。 |
| 130万円の壁(健康保険被扶養者条件) | ・年収130万円未満(月額約108,334円未満) ・扶養者の年収の2分の1未満 | すべての副業・掛け持ち収入、交通費等の手当を「完全合算」して判定 | 合算で1円でも超えると扶養を外れ、自分で国保・国民年金(または社保)を負担するため大幅手取り減のリスク大。 |
| 雇用保険の適用 | ・週所定労働時間20時間以上 ・31日以上の雇用見込み | 主たる1社のみで加入(原則二重加入不可) | 例外として65歳以上対象の「雇用保険マルチジョブホルダー制度」があるが、一般層は合算加入不可。 |
【実態検証】現場の声から見えた「社会保険料貧乏」のリアル
編集部が実施したダブルワーク実践者への聞き取り調査やSNS上の現場検証では、制度の複雑さに起因する「手取り逆転」の生々しい実態が浮き彫りになっています。
都内のカフェとコールセンターを掛け持ちする30代女性は、次のように語ります。
「カフェで月8万円、コールセンターで月9万円を稼いでいたところ、コールセンター側が社会保険適用拡大2026年最新の基準(月額賃金8万8千円以上)に該当。知らぬ間に社会保険料が天引きされるようになり、さらにカフェの収入と合算すると年収130万円を大きく超えていたため、親の扶養からも外れて年金と健保の請求が重なり、結果的に自由になるお金が激減しました」
このように、「稼いだ分だけ手取りが増える」という単純計算が成り立たないのが社会保険制度の最大の盲点です。特に時給アップが進む昨今、意図せず「月額賃金8万8千円基準」を突破してしまい、手取りが一時的に数万円落ち込む現象が各地で頻発しています。
一般に知られていない盲点とネットの誤解
ネット上のQ&Aサイトや動画コンテンツでは、誤った情報が拡散されているケースが少なくありません。代表的な2つの誤解を是正します。
誤解①:「労働時間を合算して週20時間を超えたら社会保険に入らされる?」
正しくは「NO」です。現行法規において、健康保険・厚生年金の一般被保険者の加入判定は事業所ごとに行われます。例えばA社で週15時間、B社で週15時間(合計30時間)働いていても、それぞれの企業規模要件や月収基準を満たさなければ、どちらの会社でも社会保険には加入しません(※健康保険被扶養者の130万円合算判定とは別問題です)。
誤解②:「手渡し給与の副業ならマイナンバーでバレない?」
完全な誤解です。支払う企業側は税務署や自治体へ「給与支払報告書」を提出する法定義務があります。給料の手渡し・振込に関係なく、公的機関には収入データが確実に記録されるため、社会保険や税務の追及から逃れる術はありません。
【プロの結論】ダブルワークで社会保険加入をおすすめできる人・避けるべき人
社会保険料の支払いは目先の手取りを減らす一方で、将来の年金額増加や傷病手当金・出産手当金といったセーフティネットの強化という大きなメリットをもたらします。自身のキャリアとライフステージに応じた冷徹な判断が求められます。
▼ 社会保険に積極的に加入(ダブルワーク拡大)すべき人:
・本業の収入が不安定で、将来の厚生年金受給額を少しでも底上げしたい単身者
・万が一の病気やケガに備え、公的な傷病手当金などの保障を手厚く確保したい人
・年収160万円以上まで一気に稼ぎ込み、手取り減少の谷(働き損ゾーン)を完全に突き抜けられる人
▼ 社会保険加入を慎重に避ける(労働時間をコントロールすべき)人:
・配偶者の扶養(第3号被保険者)に入っており、保険料負担なしで国民年金資格を得ているパート勤務者
・年収が106万円〜125万円前後で頭打ちになり、保険料負担によって労働対価が見合わなくなる人
・会社の就業規則で副業が厳格に禁止されており、手続き上の通知による懲戒リスクを負えない会社員
【ダブルワークの社会保険】に関するよくある質問(FAQ)
Q1:2か所の職場合わせて年収200万円の場合、確定申告は必要ですか?
A1:はい、必須です。年末調整は1つの会社(主たる給与の支払先)でしか行えません。2か所以上から給与を受け取っている場合は、本業の源泉徴収票と副業の源泉徴収票を合わせて「副業確定申告」を行う法定義務があります。
Q2:ダブルワーク先が業務委託(フリーランス・ギグワーク)の場合の社会保険はどうなりますか?
A2:業務委託契約は労働契約ではないため、副業先での社会保険加入義務は発生しません。本業の社会保険のみが継続されます。ただし、副業の事業所得・雑所得が年間20万円を超える場合は、所得税の確定申告が必要になります。
Q3:どちらの会社でも社会保険に入らないように調整しながら働くコツはありますか?
A3:各社での契約を「週所定労働時間20時間未満」かつ「月額賃金8万8千円未満」に抑えることが基本です。さらに、扶養に入っている方の場合は、全社の年収合計が130万円未満(月収換算で約10.8万円未満、交通費含む)に収まるようシフトを厳格に管理する必要があります。
まとめ:今後の動向と失敗しないための判断基準
国の方針として、短時間労働者への社会保険適用拡大は今後も加速していきます。企業規模の要件が順次引き下げられ、将来的にはすべての事業所で週20時間以上の就労者が社会保険適用の対象となる見込みです。
「知らなかった」では済まされない社会保険のルール。まずは自身が現在各社で「何時間働き、いくら得ているか」を正確に棚卸しし、扶養判定の合算ルールや二重加入時の手続きを正しく把握することが、手取りを守り賢く稼ぐための第一歩となります。 (出典: ダブル ワーク 社会 保険(Yahoo!ニュース))

情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。