分割払いとリボ払いの違いを徹底比較!手数料の罠と賢い選び方2026
高額な家電の買い替えや旅行、冠婚葬祭などが重なった際、クレジットカードの決済画面で提示される「分割払い」と「リボ払い(リボルビング払い)」。どちらも「手持ちの資金を減らさずに月々の負担を軽くできる決済手段」として同一視されがちですが、その実態と金融的な構造は根本から異なります。毎月の引き落とし額が同じに見えても、最終的に支払う手数料総額に数倍もの開きが生じるケースは珍しくありません。
キャッシュレス決済が社会の標準インフラとして定着し、金利環境の変化を受けた各カード会社の手数料体系見直しが報じられるなか、曖昧な認識のまま支払い方法を選択することは家計にとって致命的なリスクとなります。両者の仕組みの決定的な差異を解剖し、どちらが得なのか、なぜリボ払いは危険視されるのか、客観的データと具体的な返済シミュレーションを通じてその真相を白日の下に晒します。
📌 【この記事の重要ポイントまとめ】
- 要点1:分割払いは「支払い回数を指定して完済日を確定させる方式」、リボ払いは「残高に関わらず毎月の支払額を固定する借入方式」という根本的違いがある。
- 要点2:リボ払いで主流の「残高スライド方式」は、支払額の大半を手数料が占め元金が減らない「返済の長期化ループ」を引き起こす構造的罠を抱えている。
- 要点3:手数料ゼロで負担を分散できる「2回払い」の活用や、リボ残高の一括・繰り上げ返済を徹底することが、2026年の家計防衛における必須戦略となる。
【構造の根本比較】分割払いとリボ払いの違いとは?どっちが得かを冷徹に検証
クレジットカードの決済において、利用者が最も混同しやすいのが「分割払い」と「リボ払い」の概念です。結論から言えば、金銭的な合理性と総支払額の抑制という観点において、計画的な回数指定の分割払いのほうが圧倒的に低コストかつ安全です。両者の決定的な差異は、「回数を固定するか」「毎月の支払額を固定するか」という終着点の有無にあります。
分割払いは、購入時に「3回」「6回」「12回」「24回」など支払い回数をあらかじめ指定します。毎回の支払金額は「(利用代金 + 分割手数料)÷ 回数」で機械的に算出されるため、購入した瞬間に完済する年月と総支払手数料が完全に確定します。ゴールがあらかじめ明示されているため、家計の管理計画が破綻しにくいのが最大の特徴です。
一方のリボ払いは、購入代金や利用件数に関わらず「毎月1万円」「毎月3万円」といった一定の金額のみを指定口座から支払う仕組みです。一見すると家計の支出が平準化されて都合が良いように映りますが、その実態は「利用残高全体に対して包括的に高利息(実質年率15.0%〜18.0%)が課され続ける貸付契約」に他なりません。どれだけ追加でカードを切っても毎月の請求額が変わらないため、債務を抱えている実感が麻痺し、返済期間が青天井に伸びていく構造的欠陥を内包しています。
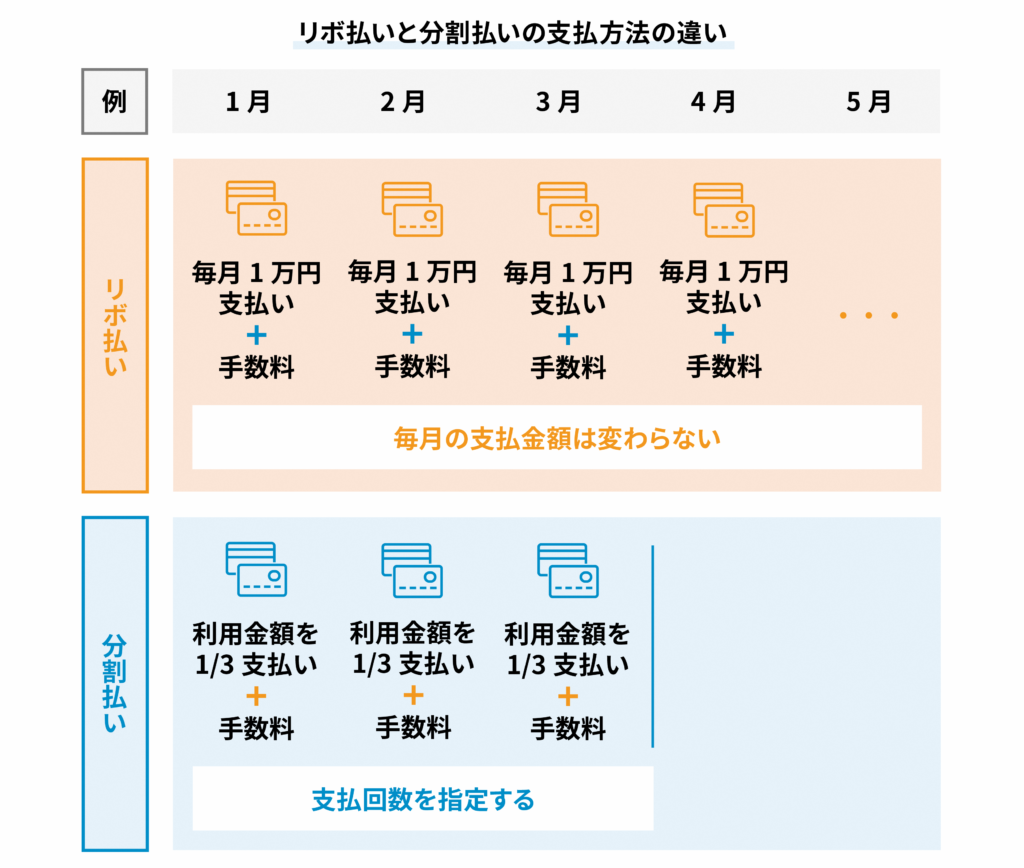
毎月の支払額が同じでも手数料総額に驚きの差が出る決定的な理由
「分割払いで毎月1万円ずつ返すのと、リボ払いで毎月1万円ずつ返すのは同じではないのか」という疑問を抱く方は少なくありません。しかし、ここに金融リテラシーの死角が存在します。「毎月の支払額が同じ1万円」であっても、その1万円の中で「元金の返済に充てられる金額」と「手数料としてカード会社に徴収される金額」の比率がまったく異なるのです。
クレジットカードの手数料計算において、リボ払いは日歩計算(利用残高 × 実質年率 ÷ 365日 × 利用日数)で利息が算出されます。利用残高が膨らんでいる初期段階ほど、引き落とされる1万円のうち大半が手数料に吸い取られ、元金が数千円程度しか減りません。元金が減らなければ、翌月もほぼ同じ高額な手数料が課される悪循環に陥ります。
具体的な被害感をつかむため、20万円のパソコンを購入し、実質年率15.0%の条件下で「分割払い(20回指定:月々約1.1万円)」と「元利均等リボ払い(月々1万円返済)」を選択した場合の数値を比較検証してみましょう。
分割払いで20回を選択した場合、手数料総額は約13,600円で終了し、1年8カ月で確実に支払いは終わります。ところが、月々1万円のリボ払いに設定した場合、返済回数は24回に伸び、手数料総額は約32,000円と2.3倍以上に跳ね上がります。これがもし「月々5,000円コース」に設定されていた場合、返済回数は50回(4年以上)に及び、手数料総額は7万円を超え、購入額の35%以上を手数料として奪われる計算になります。「月々の支払額を下げられる」という甘い囁きの対価は、長期間にわたる過酷な利息の搾取です。
【データ比較表】分割払い・リボ払い・ボーナス一括払いの徹底数値検証
クレジットカードで利用可能な代表的支払い方法について、2026年現在の一般的な実質年率相場、手数料計算ロジック、メリット・デメリットを整理した一覧表が以下です。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 分割払い(2回) | 手数料:完全無料(0円) 利用代金を2等分して翌月・翌々月請求 | 実質年率:0.0% | 最も経済的。高額商品の購入時に手数料なしで家計のキャッシュフローを調整できる最強の選択肢。 |
| 分割払い(3回〜24回) | 回数指定方式 利用代金100円あたり手数料加算(回数で変動) | 実質年率:12.0%〜15.0%前後 | 完済期日が明確。回数が少ないほど手数料負担は軽減されるため、利用するなら6回以内が推奨ライン。 |
| リボ払い(定額/残高スライド) | 毎月一定額を支払い 利用残高全体に対して日歩で手数料が発生 | 実質年率:15.0%〜18.0%(利息制限法上限水準) | 原則として利用非推奨。元金が減らず返済が泥沼化する構造的リスクが非常に高い。 |
| ボーナス一括払い | 夏または冬の賞与月に一括引き落とし 支払いを数カ月繰り延べ可能 | 手数料:完全無料(0円) | 金利なしで支払いを最長半年猶予できる優秀な制度だが、会社の業績リスクや退職リスクに注意が必要。 |

なぜ「リボ払いが終わらない」のか?残高スライド方式の仕組みとネットの阿鼻叫喚
ソーシャルメディアやネット掲示板を検索すると、「リボ払いの返済が5年経っても終わらない」「毎月返しているのに明細を見たら元金が1,000円しか減っていなかった」という生々しい悲鳴が溢れています。この現象の主犯が、多くのクレジットカード会社で標準設定されている「残高スライド方式(残高スライド元利定額リボルビング方式)」という仕組みです。
残高スライド方式とは、「借入残高の区分に応じて、毎月の最低支払額が自動的に変動する」システムを指します。例えば以下のような設計が一般的です。
- 利用残高が10万円以下:毎月の支払額 5,000円
- 利用残高が10万円超〜20万円以下:毎月の支払額 10,000円
- 利用残高が20万円超〜50万円以下:毎月の支払額 15,000円
一見、残高が減れば毎月の支払額も減って楽になる親切な設計のように錯覚させられます。しかし、真実はその逆です。残高が減って毎月の支払額が1万円から5,000円に落ちた瞬間、元金の減るスピードが極端に鈍化し、利息ばかりを永遠に支払い続ける期間が人為的に引き延ばされるのです。
さらに恐ろしいのは、人間の認知バイアスを突いた心理的罠です。行動経済学において「双曲割引(目先の利益を将来の大きな損失より優先してしまう心理)」や「支払いの痛み(Pain of Paying)の麻痺」として知られる現象ですが、リボ払いを利用していると「いくら使っても今月の支払いは1万円のまま」という錯覚に陥ります。結果、完済していない残高の上に追加で日常の買い物やサブスクリプションを重ねてしまい、雪だるま式に債務枠上限まで達したときには自力返済が不可能な多重債務状態へ転落します。
見落とされがちな神機能|分割払い「手数料無料の2回払い」と一括返済の活用術
手数料の泥沼を回避しながら、一時的な資金ショートを乗り切るための「知る人ぞ知る合法的な裏技」が存在します。それが「分割2回払い」の徹底活用です。
日本のクレジットカード業界の商慣習において、1回払い(一括払い)だけでなく「2回払い」および「ボーナス一括払い」は、利用者側の手数料負担が0円(完全無料)と定められているカード会社が大半を占めます(※一部の提携カードや特定加盟店を除く)。例えば、10万円の出費があった場合、翌月5万円・翌々月5万円に分割しても、金利や手数料は1円も発生しません。3回以上の分割払いを選べば年率12%〜15%程度の手数料が発生することを考えれば、この2回払いは圧倒的に優遇された消費者メリットです。
また、過去のキャンペーンや設定ミスで「自動リボ(リボ宣言など)」に登録されてしまっている場合、放置することは毎月現金をドブに捨てているのと同義です。2026年現在の各社WEBポータルサイトや公式アプリでは、簡単な手続きで以下の対策が即時実行できます。
- 全額一括返済(繰り上げ返済):ATMやネットバンキング(Pay-easy等)を利用し、現行の残高を一括で精算する。日歩計算であるため、1日でも早く返済すればその分手数料をカットできる。
- 毎月の支払設定額を利用可能枠の上限まで引き上げる:例えばリボ払いの月々支払額を「一律50万円」などに設定変更すれば、実質的に「一括払い」と同じ挙動になり、リボ手数料の発生をゼロに抑え込める。
- 自動リボ設定の完全解除:新規カード発行時にポイント目当てで加入させられがちな自動リボ設定を即座に「解除」する。

【プロの結論】クレジットカード支払い方法の選び方詳細まとめ|推奨・絶対NGの境界線
家計の防衛と資産形成の観点から、ファイナンシャル・インテリジェンスに基づいた「支払い方法の明確な選定基準」を提示します。自身の支出行動がどちらに該当しているか、冷徹に照らし合わせてください。
分割払い・2回払いを検討してもよい合理的条件
- 壊れた冷蔵庫・PCなど「生活や業務に必須の生産財」の突発的調達:生活基盤の維持に必要な出費であり、かつ2回払いや3〜6回程度の短期分割で毎月の収支枠内に収まる場合。
- 完済までのキャッシュフローが計算できている:毎月の返済額を支払っても、生活防衛資金(手取り月収の3〜6カ月分)に手をつけずに済む確証がある場合。
リボ払いを絶対に利用してはならない(即刻停止すべき)条件
- 飲食代、被服代、推し活、旅行などの「消尽財・体験消費」の支払い:消費した瞬間に価値が消失するものに対し、年率15%以上の金利を払って先送りするのは家計破綻の典型パターン。
- 現在のリボ利用残高が正確に何円あるか即答できない人:既に心理的バウンダリー(健全な金銭境界線)が崩壊しています。即座にカード利用を停止し、明細を確認して繰り上げ返済を実行してください。
- 「毎月定額だから安心」というカード会社の広告文句に安心感を覚えている人:支払額が一定なのは、金融機関が利息を長期的に回収するための都合であって、利用者の利益ではありません。
【分割払い リボ 払い 違い】に関するよくある質問(FAQ)
Q1:レジで「1回払いで」と頼んだのに、請求明細を見たらリボ払いになっていたのはなぜですか?
A1:新規カード入会時やキャンペーン応募時に、「リボ払い初期設定(自動リボ・マイペイすリボ・楽Payなど)」に無意識のうちに同意していた可能性が極めて高いです。カード会社は入会特典ポイントと引き換えにリボ設定を促すケースが多いため、カードが届いたら必ず会員専用サイトで支払いコースが「一括払い」になっているか確認し、自動リボ設定を解除してください。
Q2:分割払いの手数料をできるだけ安く抑えるコツはありますか?
A2:まずは手数料無料の「2回払い」が使えないか検討してください。2回では厳しい場合でも、回数は「3回」や「5回」など最小限に抑えるのが鉄則です。支払い回数が長くなるほど手数料率は雪だるま式に上昇します。また、途中でボーナスが入った際などにカード会社へ電話連絡やWeb申請を行い、残りを一括繰り上げ返済することでも手数料負担を大幅に削減できます。
Q3:リボ払いを使い続けると、住宅ローンや自動車ローンの審査に悪影響が出ますか?
A3:間違いなく極めて大きな悪影響を与えます。個人信用情報機関(CICやJICCなど)には、リボ払いの「利用残高」と「毎月の返済履歴」が明確に記録されます。住宅ローン審査においてリボ残高は「無担保の借入金(借金)」として扱われ、年収に対する返済比率(DTI)を圧迫するため、審査落ちや借入可能額の大幅減額を招く直接的な原因となります。
まとめ:今後の動向と失敗しないための判断基準
クレジットカードは現代社会において極めて利便性の高い決済ツールである反面、その支払い機能の奥底には、利用者の無知と認知の歪みにつけ込む金融工学的な仕掛けが組み込まれています。分割払いは「自らの意思で出口(回数)を決める計画的利用」であるのに対し、リボ払いは「出口を見えなくさせて長期にわたり利息を払い続けさせる借入システム」です。
賢明な利用者が取るべき原則は極めてシンプルです。「原則は1回払い、資金調整が必要なら手数料無料の2回払い、やむを得ない高額支出は最小回数の分割払い、そしてリボ払いにはいかなる理由があっても手を出さない」こと。もし現在進行形でリボ残高を抱えているのであれば、最優先で繰り上げ返済を実行し、金利負担という見えない出血を直ちに止めることが、資産と生活の主権を守る唯一の道です。 (出典: 分割払い リボ 払い 違い(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。