家族4人の生活費は平均いくら?手取り30万・40万のリアル内訳と防衛策
食品や日用品の相次ぐ値上げ、社会保険料の負担増が続く2026年現在、子育て世帯の家計管理はかつてない厳しさに直面しています。「周りの家庭は一体毎月いくら使っているのか」「我が家の支出は多すぎるのではないか」という不安は、多くの子育て世代に共通する切実な悩みです。
総務省の最新統計や現場取材で浮き彫りになった生々しい数字をもとに、家族4人(夫婦+子ども2人)が直面する家計のリアルを徹底解剖します。手取り30万円・40万円それぞれの具体的な生活防衛策まで、余すところなく整理しました。
📌 【この記事の重要ポイントまとめ】
- 要点1:家族4人の平均生活費は約34万円、食費だけでも月9万円超えが常態化しており統計以上の負担感が家庭を直撃している。
- 要点2:手取り30万円世帯は固定費の大胆な見直しが必須であり、手取り40万円世帯でも「無意識の支出拡大」による貯金ゼロリスクが潜む。
- 要点3:食費を削る我慢型節約は破綻しやすく、固定費の構造的リセットと教育費のバウンダリー(境界線)設定こそが2026年の最重要防衛策となる。
【2026年最新】総務省家計調査から見る家族4人の生活費平均と実態
家計の客観的な立ち位置を把握するうえで、最も信頼性の高い指標が総務省統計局による調査データです。総務省家計調査最新データ(二人以上の勤労者世帯・世帯人員4人)を精査すると、住居費を除く純粋な消費支出の月間平均は約32万〜34万円前後で推移しています。
ここに持ち家の住宅ローン返済額や賃貸住宅の家賃が加わると、実際の総支出は月額38万〜42万円前後に達します。多くの世帯が「毎月40万円近くが手元から消えていく」と感じている背景には、この住居関連コストの存在があります。
中でもインフレの影響を色濃く受けているのが家族4人食費平均です。直近の調査では、外食費や学校給食費を含めた4人世帯の食費は月額8万8,000円〜9万5,000円に達しており、10万円の大台を突破するケースも珍しくありません。米類や生鮮食品、加工食品の価格改定が積み重なり、2年前と比較しても食費だけで毎月1万5,000円前後の純増を強いられているのが現場の偽らざる実態です。
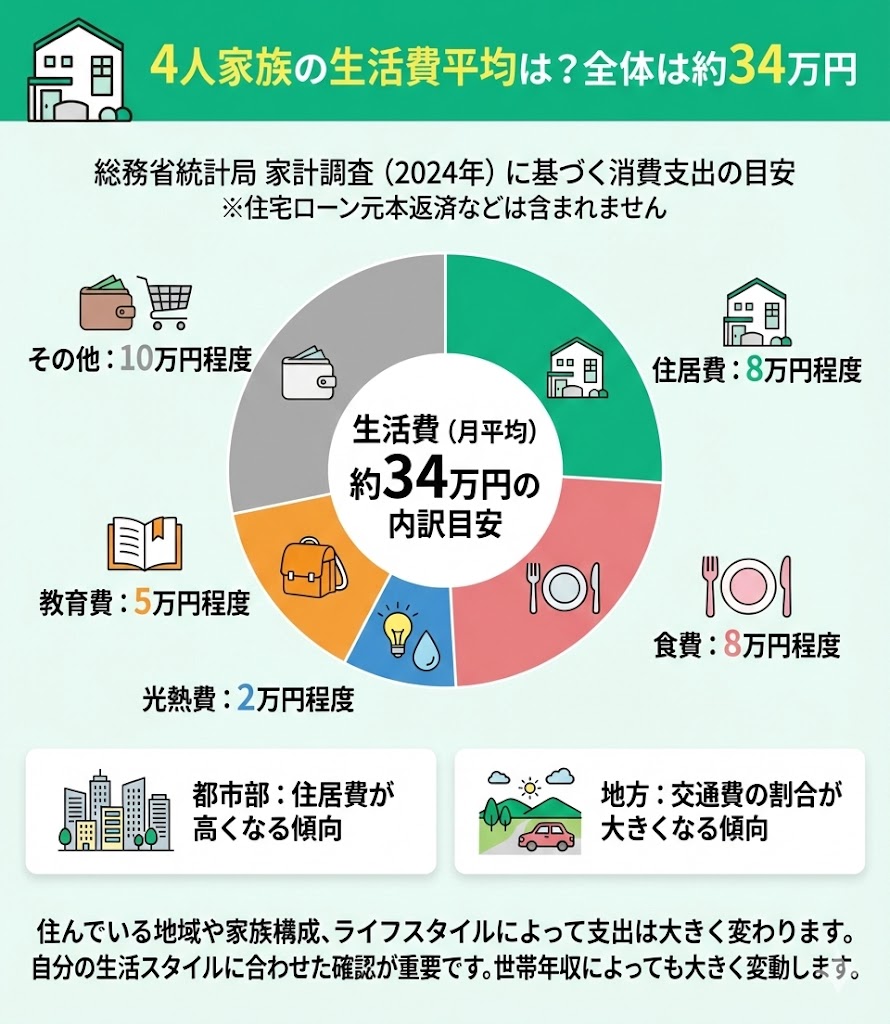
家族4人の生活費は一体みんないくら使っている?手取り別のリアル内訳と決定的な落とし穴
「一体みんなどれくらい使っているのか」という疑問に対し、手取り収入ごとのモデルケースを比較検証してみましょう。住居形態や子どもの年齢によって差はあるものの、手取り30万円と40万円では直面する「落とし穴」の性質が根本から異なります。
| 項目 | 手取り30万円モデル | 手取り40万円モデル | 編集部の見解・評価 |
|---|---|---|---|
| 住居費 | 75,000円(25.0%) | 100,000円(25.0%) | 手取りの25%以内が安全圏。超えると教育費を圧迫。 |
| 食費 | 70,000円(23.3%) | 85,000円(21.3%) | 手取り30万で7万円未満は自炊の徹底が必要。 |
| 水道光熱費 | 23,000円(7.7%) | 26,000円(6.5%) | 季節変動が大きく、冬場・夏場のピーク対策が鍵。 |
| 通信・サブスク | 10,000円(3.3%) | 15,000円(3.8%) | 格安SIM活用が前提。大手キャリア放置は致命傷に。 |
| 教育・教養費 | 30,000円(10.0%) | 50,000円(12.5%) | 塾通いや習い事が始まると一気に膨張する項目。 |
| 保険・医療費 | 15,000円(5.0%) | 20,000円(5.0%) | 過剰な民間保険の特約重複を見直す余地が大きい。 |
| 日用品・雑費・小遣い | 47,000円(15.7%) | 54,000円(13.5%) | 使途不明金が発生しやすい温床。枠決め管理が必須。 |
| 貯蓄・投資額 | 30,000円(10.0%) | 50,000円(12.5%) | 児童手当は全額別口座管理を推奨(表外扱い)。 |
| 合計手取り支出 | 300,000円(100%) | 400,000円(100%) | 手取りに応じた適正配分の維持が家計の命綱。 |
家族4人生活費手取り30万の世帯における最大の落とし穴は、「突発的な支出への耐性の低さ」です。冠婚葬祭、家電の故障、車の車検などが1回発生しただけで、数か月分の貯蓄が瞬時に消滅します。ボーナスを生活費の赤字補填に充てることが常態化している場合、構造的な見直しを行わない限り資産形成は進みません。
一方、手取り40万生活費シミュレーションを行うと、一見ゆとりがあるように見えますが、「ラチェット効果(一度上げた生活水準を下げられない心理)」という罠に嵌まりやすくなります。外食頻度の増加や子どもの習い事の無制限な追加により、手取りが増えたにもかかわらず家族4人生活費内訳が肥大化し、「手取り30万円時代と貯金額がほとんど変わらない」という相談が家計相談現場で後を絶ちません。
【実態検証】ネットの反応とリアルな家計簿|現場目線で見えた格差の正体
公的データと庶民感覚の乖離を埋めるため、SNSや掲示板、家計簿公開コミュニティを調査すると、数字の裏にある切実な声が浮き彫りになります。
大手ネット掲示板や知恵袋の投稿を検証すると、「食費を6万円に抑えているという雑誌の家計簿特集は、実家からの米・野菜の仕送りが前提になっていて再現性がない」「子ども2人が中学生・高校生になった瞬間、食費が12万円を突破して絶望した」といった悲鳴に近い書き込みが溢れています。ネットの反応とリアルな家計簿を突き合わせると、子どもが小学生以下の「貯めどき」を逃した世帯が、中高生期に入って家計崩壊の危機に瀕している構造が鮮明です。
金融広報中央委員会の調査データを踏まえると、子育て世帯を含む家族4人貯金額平均は約1,000万〜1,200万円と発表されています。しかし、この数値をそのまま信じるのは極めて危険です。一部の富裕層が引き上げている平均値に対し、実態を反映する中央値はおよそ350万〜450万円に留まります。さらに、4人世帯のおよそ2割は金融資産を保有していない「貯金ゼロ世帯」であり、家計の二極化は深刻なフェーズを迎えています。

一般に知られていない盲点とネットの誤解|教育費インフレの現実
子育て世帯が陥りがちな最大の誤解は、「児童手当と高校無償化があるから教育費は何とかなる」という過度の楽観論です。
文部科学省の子供の学習費調査を基に試算した子どもの教育費目安は、幼稚園から大学卒業まですべて国公立に通った場合でも子ども1人あたり約1,000万〜1,100万円、すべて私立の場合は約2,200万〜2,600万円に達します。子ども2人であれば、単純計算で2,000万〜5,000万円超の資金需要が発生します。
特に見落とされがちなのが「学校外教育費(塾代・習い事代)」の急激なインフレです。都市部を中心とした中学受験熱の過熱により、小学4年生から6年生までの3年間で1人あたり250万〜350万円の塾代が消えていきます。高校無償化等の制度は授業料相当分を補助するに過ぎず、入学金、施設維持費、PC端末代、通学交通費、そして大学受験の共通テスト・私大受験料(1校あたり約3万5,000円)といった「周辺経費」の自己負担は年々重くなっています。
【プロの結論】家族社会学・教育投資の視点から見出すべき教訓
家計の破綻を防ぐためには、単なる節約術を超えた「家族関係の客観視」が不可欠です。家族社会学の知見では、親が自らの不安や承認欲求を子どもの学歴に投影する「教育過熱症候群」が、家計を圧迫する主因として指摘されています。
「周りの子がみんな習い事をしているから」「子どもの将来の選択肢を狭めたくないから」という理由で際限なく教育費を投じる行為は、心理学でいう「母子・父子の共依存関係」を生み出しかねません。子どもの教育資金を優先するあまり、親自身の老後資金準備を疎かにすることは、将来的に子どもへ経済的介護の重荷を背負わせるという本末転倒な結末を招きます。
家計防衛に向いている家庭・慎重になるべき家庭の判断基準
家計再建に着手するにあたり、自らの家庭がどちらのフェーズにあるかを冷静に見極める必要があります。
【仕組み化に向いている家庭の条件】
・固定費(住宅ローン借り換え、通信費、保険)の契約変更手続きに心理的抵抗がない。
・「先取り貯蓄(給与天引きや自動積立)」を導入し、口座残高を意識せずに生活できる。
・夫婦間で月1回の家計定例ミーティングを持ち、資産状況をガラス張りに共有できている。
【現状のやり方を見直すべき家庭の条件】
・食費や日用品を10円単位で削ることに執着し、家庭内の空気が険悪になっている。
・ボーナスが入るたびに「何に使ったか分からないまま」残高が減っている。
・子どもの習い事を減らすことを「親の敗北」のように感じてしまい、解約の決断ができない。
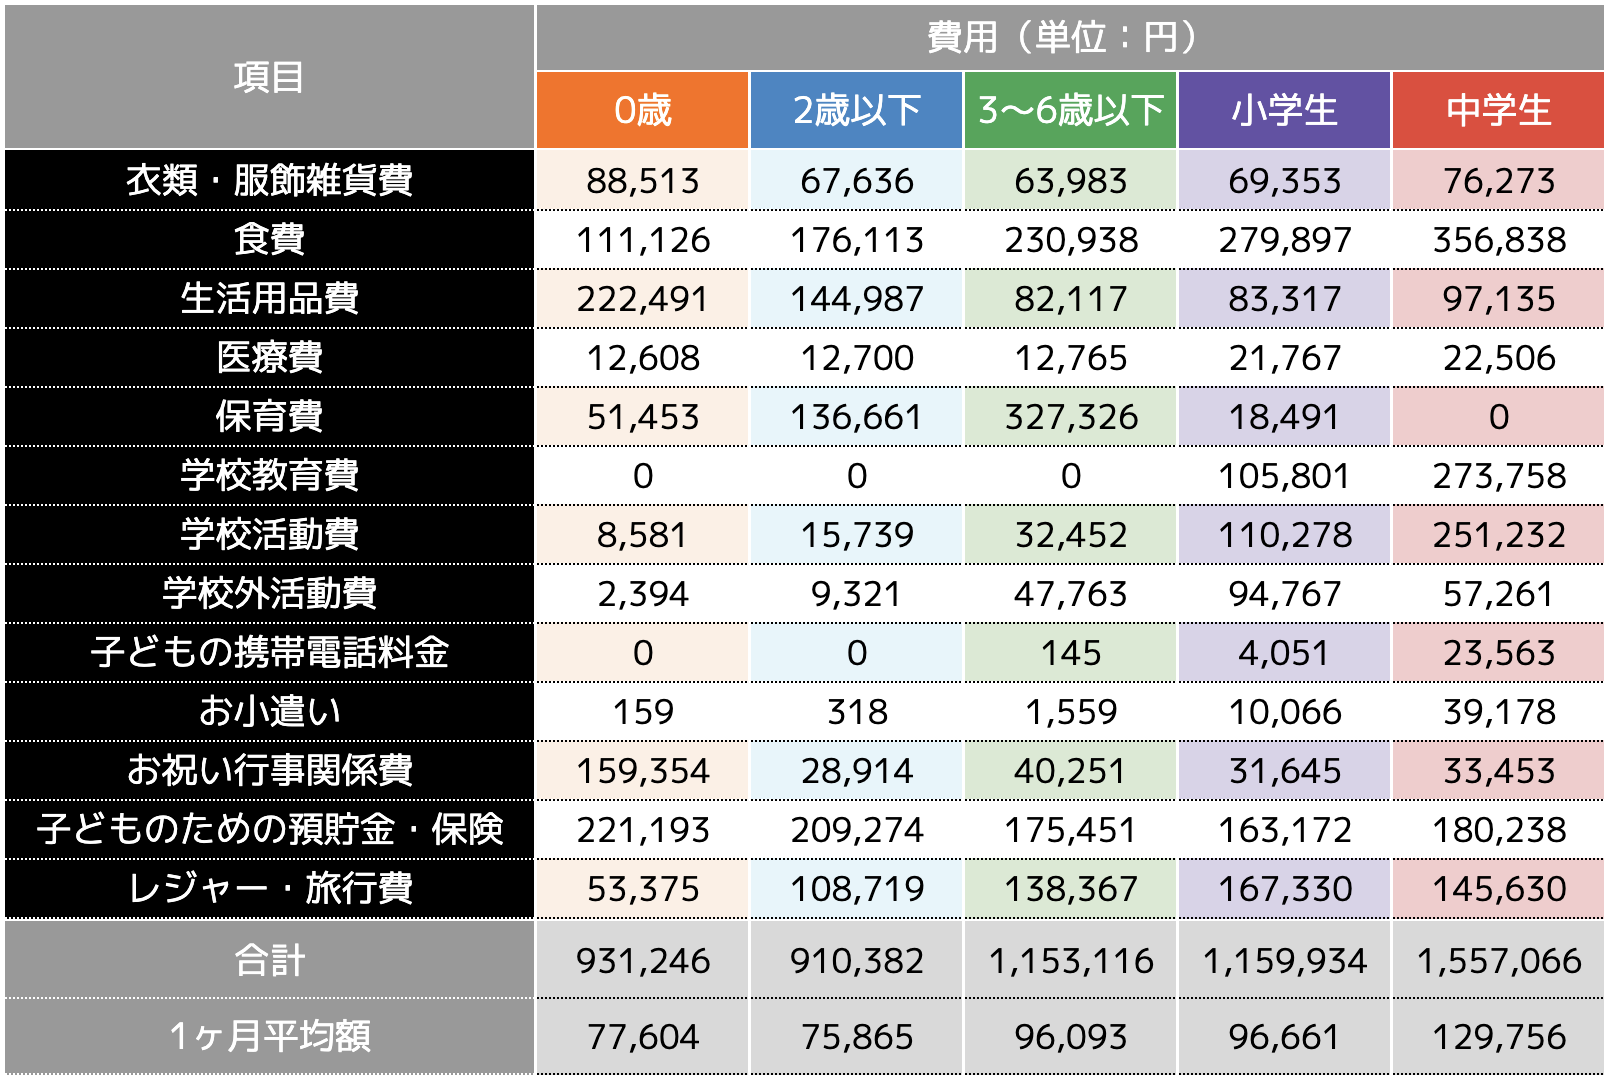
2026年最新節約術まとめ|固定費削減の決定的な理由と実行ステップ
物価高が定着した環境において、スーパーのハシゴやエアコンの使用を過度に我慢する「消耗型節約」は絶対に長続きしません。意志の力に頼らず、一度の設定で半永久的に効果が続く仕組み作りが不可欠です。固定費削減の決定的な理由は、精神的ストレスをゼロにしたまま、確実に毎月数万円の可処分所得を生み出せる点にあります。
2026年最新節約術まとめとして、今すぐ着手すべき具体的な実行手順は次の3点に集約されます。
ステップ1:通信費とサブスクの完全棚卸し
大手キャリアの旧プランを放置している場合は、即座に格安SIMやサブスク型格安プランへ移行します。家族4人で月2万円以上払っていた通信費は、月6,000〜8,000円程度まで圧縮可能です。また、動画配信サービスや音楽アプリなど、過去3か月間利用頻度が落ちているサブスクリプションを即時解約してください。
ステップ2:民間保険の「保障重複」の排除
日本の公的医療保険制度(高額療養費制度や傷病手当金)は極めて手厚く設計されています。過剰な医療保険の特約や学資保険の積立を見直し、必要最小限の掛け捨て型死亡保障(共済や定期保険)へ一本化することで、世帯全体で月1万〜2万円の浮揚余力が生まれます。
ステップ3:家計簿理想の割合に基づく「先取り投資」の自動化
手取り収入から「生活費を使って残ったお金」を貯金しようとしても、人間のお金を使う心理上、口座にあるだけ使ってしまいます。理想的な家計配分(固定費45%・変動費35%・貯蓄投資20%)を意識し、給与受取口座から新NISAのつみたて投資枠や定期預金へ、手取りの10〜15%を強制的に自動送金する仕組みを構築してください。
【家族 4 人 生活費】に関するよくある質問(FAQ)
Q1:手取り30万円で子ども2人を育てるのは現実的に無理ですか?
A1:決して不可能ではありませんが、住居費を7万〜8万円程度に抑え、車を所有しない、あるいは軽自動車1台に限定するなどの明確な割り切りが必要です。公立学校への進学を基本とし、児童手当には一切手をつけず高校・大学進学用資金として全額別口座で保管する規律が求められます。
Q2:家族4人の食費が月10万円を超えるのは使いすぎでしょうか?
A2:昨今の食品値上げを考慮すると、子どもが食べ盛りの小中学生・高校生であれば月9万〜10万円は決して異常な数値ではありません。ただし、外食やコンビニ利用が習慣化して10万円を超えている場合は改善の余地があります。ふるさと納税の返礼品(米・精肉)の活用や、週末のまとめ買い・下味冷凍などを取り入れることで、満足度を下げずに1万〜1.5万円の削減が可能です。
Q3:教育費のピーク期に備えて、月いくら貯蓄に回すべきですか?
A3:子どもが小学生以下の時期であれば、児童手当とは別に、毎月最低でも手取りの15%(手取り30万円なら4.5万円、40万円なら6万円)の貯蓄・資産形成が推奨されます。大学進学時点で子ども1人あたり最低400万〜500万円の現金または流動性資産を確保できるよう、逆算した積立計画を立てることが安定への最短ルートです。
まとめ:今後の動向と失敗しないための判断基準
物価高と社会保障費の増加が常態化する時代において、平均データに一喜一憂することは意味を持ちません。他人の豪華なSNS投稿や雑誌の極端な節約モデルに惑わされず、自らの手取り収入に基づいた「健全な家計の黄金比」を維持することが何より重要です。
まずは固定費という家計の蛇口をしっかりと締め、自動的に資産が積み上がる防衛ラインを構築してください。親の健全な資産防衛こそが、巡り巡って子どもたちの将来の選択肢を確実に広げる土台となります。 (出典: 家族 4 人 生活費(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。