総合課税と分離課税の違いとは?配当や副業で損しない決定版基準
📌 【この記事の重要ポイントまとめ】
- 要点1:総合課税は全所得を合算して5%〜45%の超過累進税率を適用し、分離課税は特定所得を切り離して一律約20.315%などで課税する。
- 要点2:配当所得は課税所得金額と「配当控除」の恩恵次第で総合課税が有利になるが、税制一体化に伴う国民健康保険料等の増額リスクに要注意。
- 要点3:株式の譲渡損失がある場合は「申告分離課税」による損益通算が必須となり、副業の雑所得は原則「総合課税」で本業給与と合算される。
【基礎から整理】総合課税と申告分離課税の仕組みと税率の真相
日本の税法において、所得税の計算アプローチは大きく「総合課税」と「分離課税」の2つに分かれています。国税庁の基本原則としては、1年間に生じた多種多様な所得を1つにまとめ、その総額に対して税金を計算する総合課税が基本ルートと位置づけられています。
所得税の累進課税と一律税率の真相を紐解くと、総合課税では所得が高くなるにつれて税率が段階的に引き上げられる「超過累進税率(5%〜45%)」が採用されています。ここに一律10%の住民税が加わるため、最高税率は55%(復興特別所得税を除く)に達します。一方の申告分離課税は、政策的な配慮や取引の性質から他の所得と合算せず、独自の固定税率(上場株式等なら所得税15%・住民税5%・復興特別所得税0.315%の計20.315%)で完結させる構造です。
さらに実務上は「申告不要制度」も密接に関わります。申告不要制度との違い詳細まとめとして整理すると、源泉徴収ありの特定口座や給与天引きの段階ですでに所定の税金が引かれており、確定申告書にその所得を一切記載しない選択肢を指します。確定申告の手間を省くだけでなく、合計所得金額を増やさないための極めて強力な防衛手段となっています。
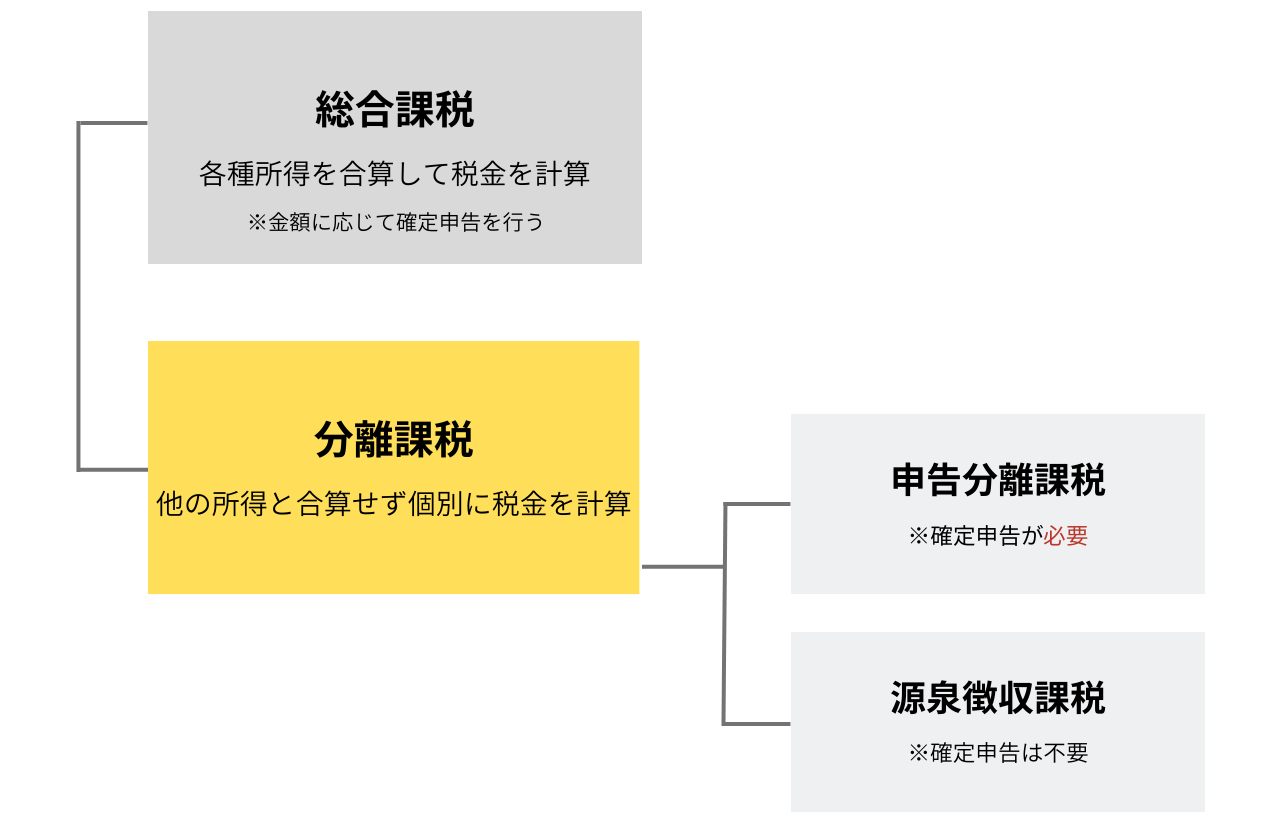
【一目でわかる一覧表】総合課税・申告分離課税・源泉分離課税の比較
主要な所得区分とそれぞれの課税方式の特徴、税率、損益通算の可否について、公式発表資料や税務実務データを基にまとめました。
| 課税方式 | 主な対象所得・数値データ | 税率の仕組み・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 総合課税 | 給与、事業、不動産、副業雑所得、配当(選択時) | 5%〜45%(超過累進)+ 住民税10% | 課税所得が低い層ほど手取り最大化。高所得者は税率急増に警戒が必要。 |
| 申告分離課税 | 株式譲渡益、FX、不動産譲渡益、配当(選択時) | 一律20.315%(不動産短期は39.63%) | 損失繰越や損益通算が可能。多額の売買益がある富裕層に有利。 |
| 源泉分離・申告不要 | 預金利息、源泉あり特定口座の株式益・配当金 | 受取時に一律20.315%天引きで完結 | 合計所得金額に算入されないため、健保料・扶養控除への悪影響を完全回避。 |
配当所得は総合課税と分離課税どっちが得?配当控除の盲点
投資家の間で最も議論が白熱するのが、配当所得は総合課税と分離課税どっちが得なのかという問題です。上場株式の配当金は、受け取る際に一律20.315%(所得税15.315%・住民税5%)が源泉徴収されていますが、確定申告で総合課税を選ぶと「配当控除」という国内株式特有の税額控除を活用できます。
配当控除のメリットと注意点を詳しく計算すると、課税所得(他の所得控除を引いた後の金額)が695万円以下であれば、総合課税を選択して配当控除を適用した方が、所得税部分の税負担を源泉徴収税率(15.315%)よりも低く抑えられます。課税所得が330万円以下の層であれば、所得税率は実質マイナス(還付)となるため、単体の税額計算だけを見れば総合課税が圧倒的に有利です。
しかし、ここに最大の落とし穴が存在します。2026年最新税制改正のポイントとして完全に定着した「所得税と住民税の課税方式統一」です。以前は「所得税は総合課税で還付を受け、住民税は申告不要にして税率アップを防ぐ」という選択が可能でしたが、法改正により両者の課税方式は完全一致が義務付けられました。総合課税を選択して配当を申告すると住民税率が10%(控除後実質7.2%)に跳ね上がり、さらに自治体の住民税や国民健康保険料への影響、後期高齢者医療制度の窓口負担増や介護保険料の増額がダイレクトに直撃します。会社員であっても配偶者控除の適用外れなどの副次被害が起きるため、単純な税率比較だけで決めるのは危険です。

株式譲渡・不動産売却の分離課税と損益通算のカラクリ
売却益に関わる税金においては、資産の性質に応じた分離課税のルールを把握することが不可欠です。株式譲渡所得の申告分離課税では、複数の証券口座間で生じた利益と損失を相殺する確定申告における損益通算の仕組みが用意されています。
たとえばA証券で100万円の利益、B証券で60万円の損失が出た場合、申告分離課税で確定申告を行えば、課税対象を差引40万円に圧縮して払いすぎた税金の還付を受けられます。相殺しきれなかった損失は、翌年以降3年間にわたって繰越控除が可能です。また、源泉徴収あり特定口座の確定申告判断基準としては、「同一口座内で利益と配当が相殺されている場合は申告不要のままが安全」「複数口座の損失をぶつけたい時のみ申告する」というのが鉄則となります。
一方、土地や建物を売却した際の不動産売却時の譲渡所得分離課税は、株式とは全く別の分離課税枠組みです。所有期間5年以下の「短期譲渡所得(所得税30%+住民税9%+復興税)」と、5年超の「長期譲渡所得(所得税15%+住民税5%+復興税)」に厳格に区分され、株式の譲渡損失と不動産の譲渡益を損益通算することは法律上認められていません。
【実態検証】副業ブームの落とし穴|雑所得の総合課税計算と現場のリアル
近年のリモートワーク普及やリスキリング推進に伴い、本業を持ちながらWebライティング、プログラミング、アフィリエイト、コンサルティングなどで副収入を得る人が急増しています。現場の納税相談やSNS上の生の声でも、「副業の税金は株と同じように約20%で済むと思っていた」という勘違いが後を絶ちません。
副業雑所得の総合課税計算方法は極めてシビアです。副業で得た収入から必要経費を差し引いた「雑所得」は、原則として全額が給与所得と合算される総合課税の対象となります。本業の年収が高く、すでに課税所得が900万円(所得税率33%、住民税10%)に達しているビジネスパーソンが副業で年間100万円の利益を出した場合、その100万円には実質43%以上の税率が課され、手元には半分強しか残りません。
現場取材で見えてきたのは、「経費計上の甘さによる追徴課税」と「住民税の普通徴収ミスによる副業発覚」の2大トラブルです。副業雑所得は総合課税である以上、本業の源泉徴収票と合算した正確な確定申告書の作成が必須であり、節税のためには正当な経費の領収書保存と適切な所得区分の把握が生命線となります。

ネットの誤解を暴く|確定申告で「還付金をもらって損した」真相
税金情報サイトやSNSでは「配当所得は確定申告すればお金が戻ってくる!」という単純化された情報が拡散されがちですが、これこそが最大の罠です。
実際に起きた事例として、自営業者やフリーランス、年金生活者が数万円の所得税還付を目当てに総合課税で配当申告を行った結果、合計所得金額が跳ね上がり、翌年度の国民健康保険料が年額10万円以上アップしたケースが報告されています。また、75歳以上の後期高齢者では、窓口負担割合が1割から2割・3割へと引き上げられ、医療費の自己負担が激増する悲劇も起きています。
【プロの結論】総合課税を選ぶべき人・慎重になるべき人の判断基準
行動経済学や税務心理の視点から見ると、人間は「今すぐ手に入る目先の還付金(即時報酬)」に目を奪われ、数ヶ月後に訪れる「社会保険料の増額(遅延損失)」を過小評価するバイアスを持っています。この認知の歪みを防ぐため、明確な判断基準を提示します。
【総合課税を選んで確定申告すべき人】
・課税所得が330万円以下で、勤務先の社会保険(健康保険組合・協会けんぽ)に加入している会社員(配偶者控除や扶養控除の上限枠に余裕がある場合)。
・本業の給与や事業所得が低く、基礎控除や各種控除枠が余っている層。
【申告不要制度(または分離課税)を貫くべき人】
・国民健康保険に加入している自営業・フリーランス・年金受給者(所得増加が保険料に直結するため)。
・親や配偶者の税法上の扶養、あるいは社会保険上の扶養枠(年収の壁)ギリギリにいる人。
・本業の課税所得が695万円を超えている高所得層。
【総合 課税 と 分離 課税 の 違い】に関するよくある質問(FAQ)
Q1:NISA口座での利益や配当金は総合課税と分離課税のどちらになりますか?
A1:NISA(少額投資非課税制度)口座内の譲渡益や配当金は「非課税」です。総合課税にも分離課税にも該当せず、確定申告の必要もありません。また、NISA口座での損失を特定口座などの利益と損益通算することはできません。
Q2:副業の収入が20万円以下なら総合課税でも申告しなくて良いというのは本当ですか?
A2:所得税については「給与所得者で副業所得が年20万円以下であれば確定申告不要」というルールがありますが、これは所得税のみの特例です。お住まいの市区町村に対する「住民税の申告」は1円でも副業所得があれば別途必要となります。
Q3:赤字になった特定口座の損失繰越をする場合、国民健康保険料は上がりますか?
A3:株式譲渡損失のみを申告分離課税で繰越控除申告する場合、所得自体はゼロ(マイナス)として扱われるため、通常は国民健康保険料を引き上げる要因にはなりません。ただし、同年に配当金を申告して相殺させた場合は、配当所得分が合計所得金額に算入されるケースがあるため自治体の窓口等で事前の試算が推奨されます。
まとめ:制度の本質を理解し賢く資産を守るための最終チェック
総合課税と分離課税の選択は、単なる税率の大小比較にとどまらず、自身の社会保険環境や年間トータルの所得構造を踏まえた戦略的な意思決定が求められます。
「給与や副業などの基本所得は総合課税」「株式や不動産などのリスク資産取引は申告分離課税」「扶養や国保料を守りたい配当・譲渡益は申告不要」という大原則を頭に入れ、目先の還付金だけに惑わされない総合的な判断を下すことが、2026年の資産防衛における最も確実なアプローチです。 (出典: 総合 課税 と 分離 課税 の 違い(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。