【2026年最新】年末調整の保険料控除の書き方完全ガイド!損しない記入例と計算手順
年末が近づくと勤務先から配布される「給与所得者の保険料控除申告書」。手元に届いた生命保険料控除証明書を前に、「どの欄に何を書けばいいのか」「新旧区分はどう判断するのか」と頭を抱える会社員や公務員は少なくありません。複雑な計算式や細かな記入ルールに圧倒され、本来受けられるはずの税金還付を取りこぼしてしまうケースも後を絶ちません。
2026年(令和8年)分の年末調整では、子育て世帯に対する生命保険料控除の拡充や、マイナポータル連携を通じた電子化手続きの普及など、知っておくべき最新の税制動向や実務上の変更点が存在します。本記事では、控除証明書の正しい見方から具体的な計算手順、妻名義の保険の扱い、さらには提出期限に遅れた場合の対処法まで、現場取材と制度データに基づき徹底的にわかりやすく紐解いていきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年現在の年末調整では、保険料控除申告書の「新旧区分」の選択と上限額の把握が手取り額を最大化する絶対条件となる。
- 要点2:妻名義の保険契約でも「夫が実際に保険料を負担している」実態があれば、年末調整で夫の控除対象として申告できる。
- 要点3:万が一勤務先の提出期限に間に合わなかった場合でも、翌年の確定申告を行えば過去5年分まで遡って還付金を取り戻せる。
【2026年最新】保険料控除申告書の基本構造と制度変更の全体像
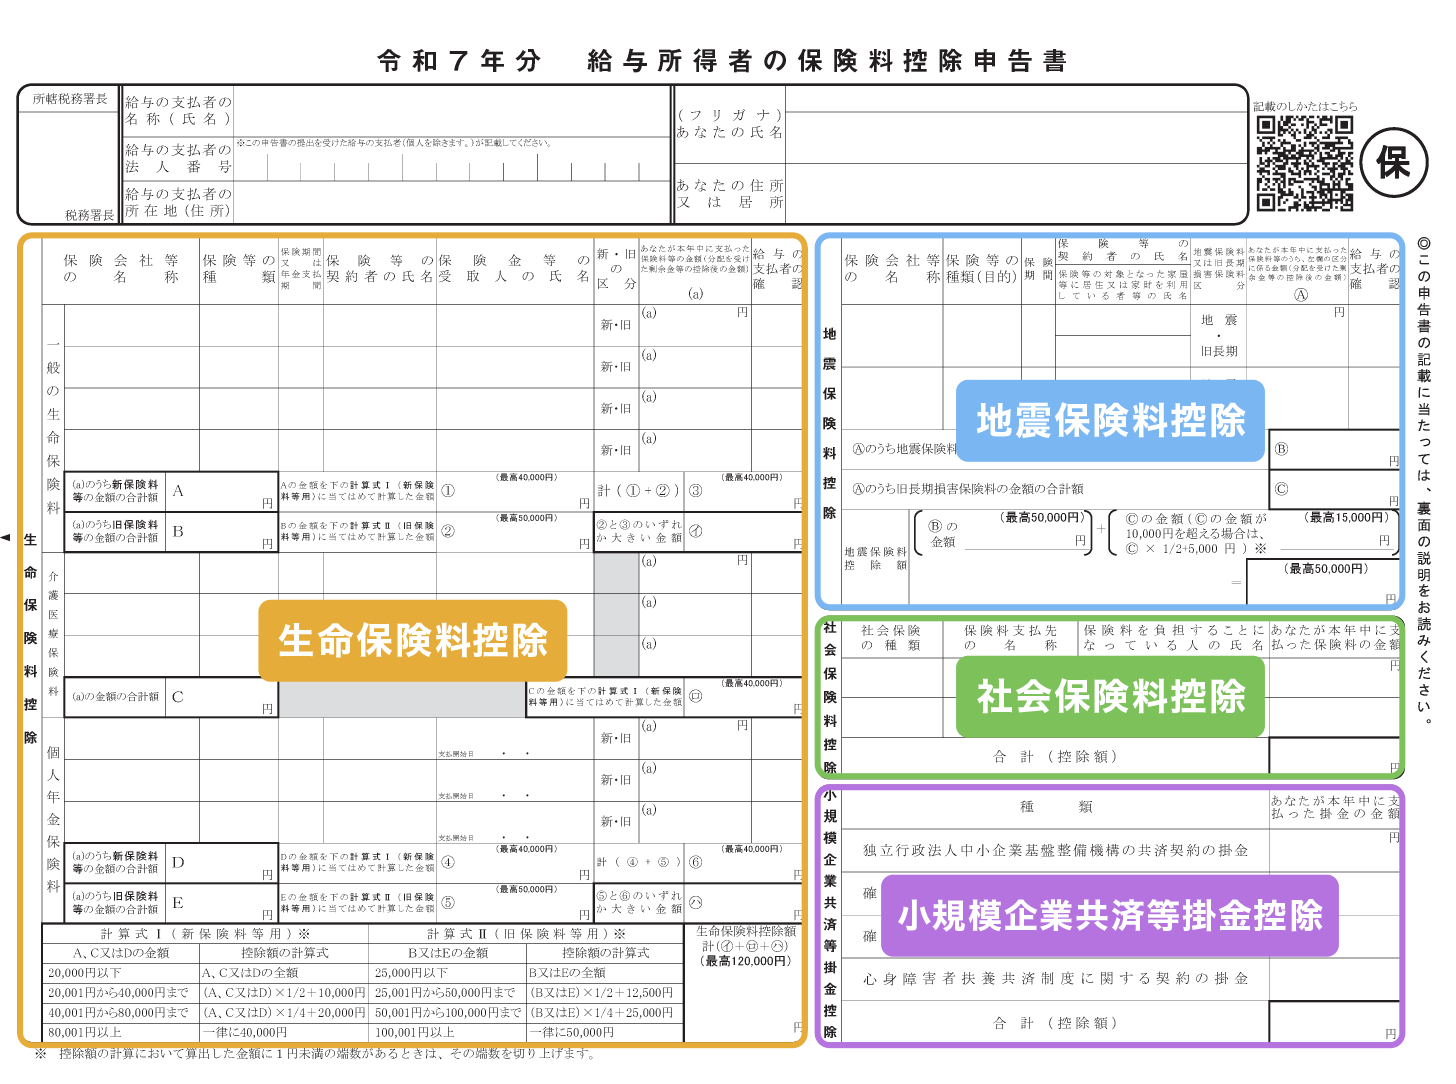
年末調整で提出する「給与所得者の保険料控除申告書」は、1年間に支払った保険料を申告し、課税所得から一定額を差し引くことで所得税および住民税の負担を軽減するための公的書類です。申告書のメインとなるのは「生命保険料控除」「地震保険料控除」「社会保険料控除」「小規模企業共済等掛金控除」の4大枠であり、それぞれに厳密な適用要件が定められています。
税制改革が進む2026年現在の実務において、特に注目されるのが「子育て世帯に対する一般生命保険料控除の拡充措置」と「申告手続きのデジタル化」です。国税庁や大手給与計算クラウド各社の発表資料によると、マイナポータル連携を利用した電子データの自動取り込みを導入する企業が急増しており、紙の証明書を1枚ずつ転記する従来の手間は大幅に軽減されつつあります。しかし、依然として書面での提出を求める事業所も多く、各枠の仕組みを正しく把握しておく必要があります。
| 保険料控除の区分 | 所得税の最高控除限度額 | 住民税の最高控除限度額 | 編集部の見解・実務上の着眼点 |
|---|---|---|---|
| 一般生命保険料控除 | 新制度:40,000円 旧制度:50,000円 | 新制度:28,000円 旧制度:35,000円 | 死亡保険や学資保険が該当。2026年の税制動向(子育て世帯向け拡充枠)に注意。 |
| 介護医療保険料控除 | 一律:40,000円(新制度のみ) | 一律:28,000円 | 2012年以降に新設。医療保険やがん保険、介護保険がすべてこの枠に集約される。 |
| 個人年金保険料控除 | 新制度:40,000円 旧制度:50,000円 | 新制度:28,000円 旧制度:35,000円 | 税制適格特約が付加された個人年金のみ対象。変額年金や一時払いは一般枠扱い。 |
| 生命保険料控除 合計上限 | 新制度合算:最高120,000円 | 合計限度額:最高70,000円 | 3枠を合算しても所得税12万円が天井。満額に達していれば端数の書類提出は省略可。 |
| 地震保険料控除 | 支払全額(最高50,000円) | 支払額の1/2(最高25,000円) | 火災保険料部分は対象外。旧長期損害保険料の経過措置(最高15,000円)も存在。 |
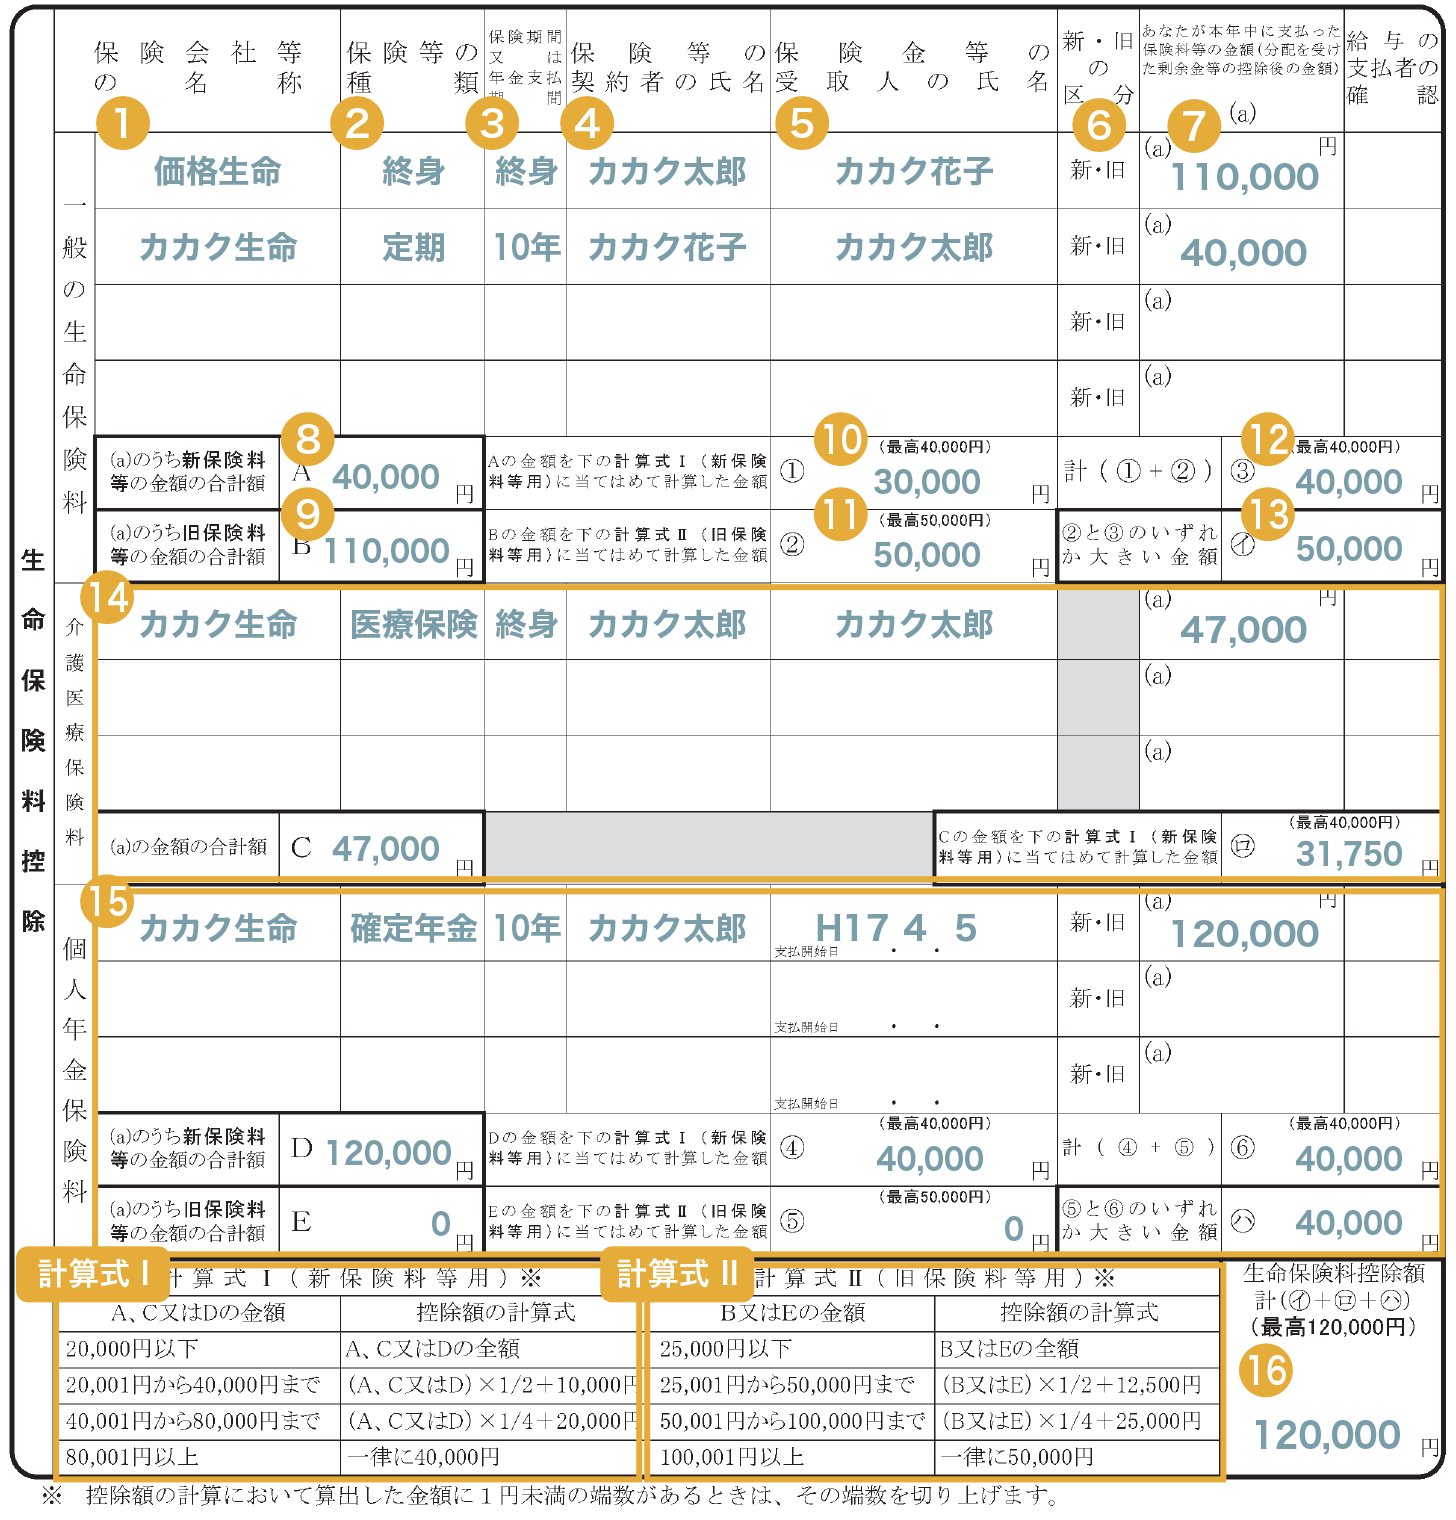
生命保険料控除証明書の見方と新旧区分の決定的な違い
保険料控除申告書を作成する際、最初につまずきやすいのが各保険会社から10月前後に郵送される「生命保険料控除証明書」の読み解き方です。証明書には複数の金額や契約情報が印刷されていますが、転記すべき箇所は決まっています。
確認すべき最重要ポイントは、「適用制度(新・旧)」、「控除区分(一般・介護医療・個人年金)」、そして「申告額(証明額または参考納付見込額)」の3点です。年末調整は1年間の総支払額で精算するため、10月時点の「証明額」ではなく、12月末までの支払予定を含めた「申告額(ご参考額・年納見込額)」の数値を記入します。
制度の境目となるのは2012年(平成24年)1月1日です。これより前に契約した保険は「旧制度」、これ以後に締結・更新・特約付加した保険は「新制度」に区分されます。旧制度の一般生命保険料控除は単体で最高50,000円まで所得控除が認められますが、介護医療保険料控除枠は存在せず医療保険も一般枠に含まれます。契約を途中で更新・転換した場合、元の契約が2011年以前であっても新制度へと自動移行するため、必ず手元の証明書に記載された表示を確認してください。
【ステップ別】保険料控除申告書の正しい書き方と計算手順
具体的な申告書の記入は、次の3ステップで進めると計算ミスや二度手間を防ぐことができます。
ステップ1:控除証明書を3つの枠に仕分ける
手元の控除証明書を「一般生命保険料」「介護医療保険料」「個人年金保険料」の3つに分類します。それぞれの枠内で「新制度」と「旧制度」に分け、申告書の各行に保険会社名、保険種類、保険期間、契約者名、受取人名を正確に転記します。
ステップ2:新旧制度別の計算式に当てはめる
各枠で支払った保険料の合計額をもとに、申告書の下部に印刷された計算式に当てはめて控除額を算出します。
- 新制度の計算式(一般・介護医療・個人年金共通):
- 支払保険料が20,000円以下:全額控除
- 支払保険料が20,001円〜40,000円:支払保険料 × 1/2 + 10,000円
- 支払保険料が40,001円〜80,000円:支払保険料 × 1/4 + 20,000円
- 支払保険料が80,001円以上:一律40,000円(上限)
- 旧制度の計算式(一般・個人年金):
- 支払保険料が25,000円以下:全額控除
- 支払保険料が25,001円〜50,000円:支払保険料 × 1/2 + 12,500円
- 支払保険料が50,001円〜100,000円:支払保険料 × 1/4 + 25,000円
- 支払保険料が100,001円以上:一律50,000円(上限)
ステップ3:新旧両方がある場合の合算処理
同じ枠内に新制度と旧制度の双方が存在する場合、「新制度の計算額 + 旧制度の計算額」を合算できますが、その枠の最高限度額は40,000円となります。ただし、旧制度単体での計算額が40,000円を超えている場合は、旧制度のみを選択して申告することで最高50,000円の控除を受ける方が有利になります。
【実態検証】妻名義の保険や家族分はどこまで控除対象になるのか?
給与計算の現場や税務相談において頻繁に寄せられる疑問が、「パートの妻名義で加入している医療保険」や「子どもを被保険者とする学資保険」の扱いです。
所得税法の規定(国税庁基本通達)における判断基準は極めて明快であり、「実際に保険料を支払っている(口座から拠出している)のが誰か」という経済的実態で判断されます。契約者名義が専業主婦やパート勤務の妻であっても、その保険料を世帯主である夫の給与振込口座から引き落としている場合、夫の年末調整で控除対象として申告することが法律上認められています。
ただし、保険金の「受取人」の範囲には制限があります。一般生命保険および介護医療保険は「自己または配偶者、その他の親族(6親等内の血族・3親等内の姻族)」、個人年金保険は「自己または配偶者」が受取人でなければなりません。親族以外の第三者を受取人に指定している契約は控除対象外となるため注意が必要です。
また、共働き夫婦の場合、妻が自身の給与口座から支払っている保険料は夫側で申告することはできません。夫婦それぞれが自身の控除枠(各最高12万円)を活用して別個に申告するのが、世帯全体の還付額を最大化させる鉄則です。
一般に知られていない盲点とネットの誤解
SNSや知恵袋などで散見される誤った情報や、実務現場で多発する申告漏れのパターンを検証します。
盲点1:火災保険料と地震保険料の混同
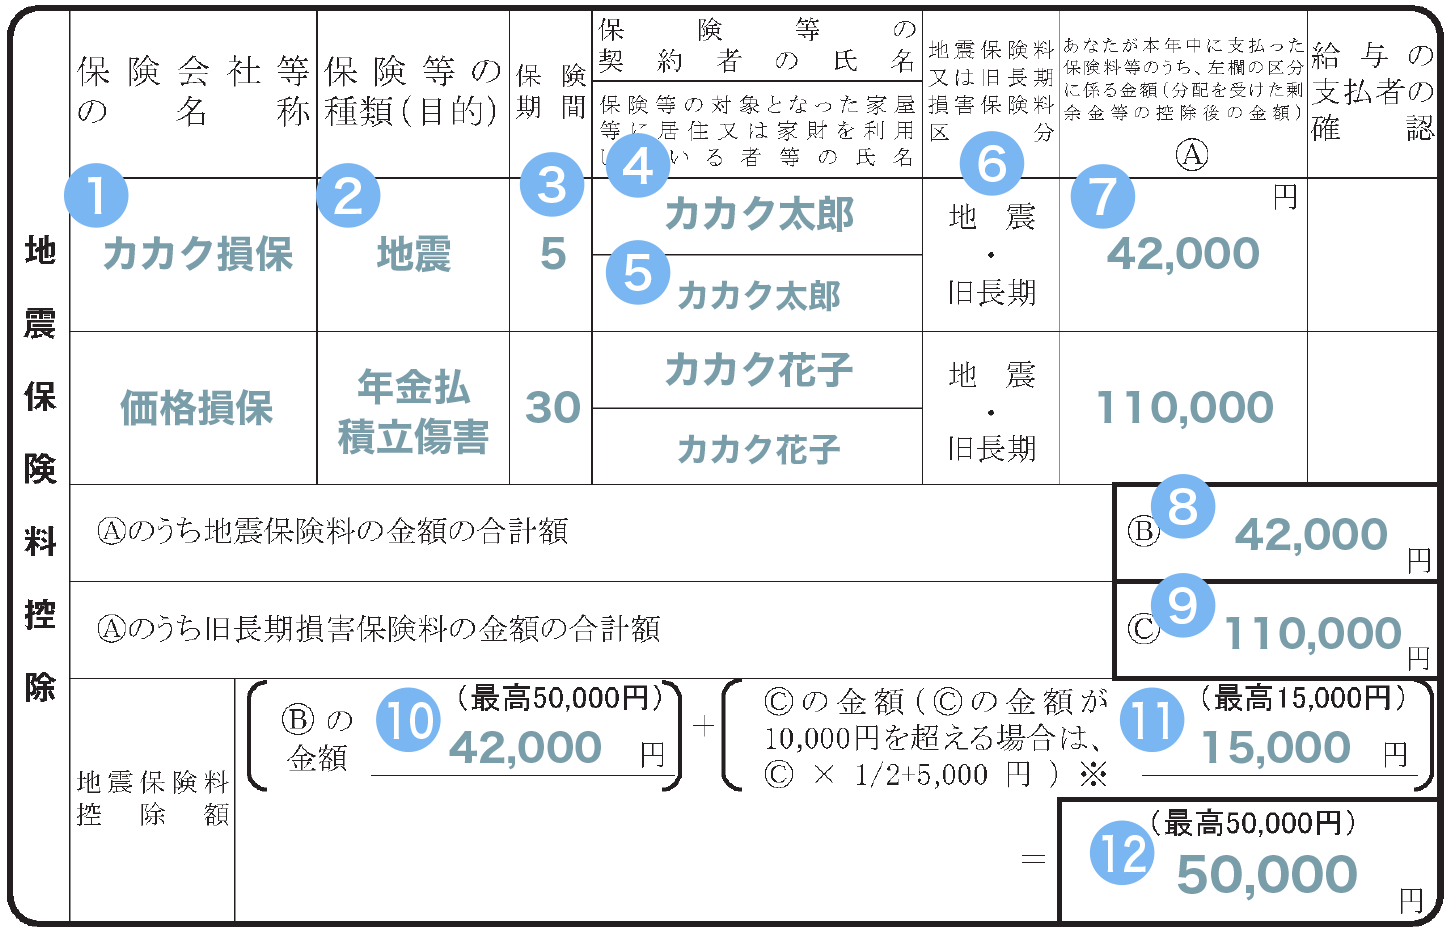
地震保険料控除の欄に、火災保険の支払総額をそのまま記入してしまうミスが毎年後を絶ちません。対象となるのは、損害保険会社から送付される証明書に明記された「地震保険料部分」の金額のみです。かつての「損害保険料控除」は廃止されており、2006年12月31日以前に締結した一定の「旧長期損害保険契約」を除き、純粋な火災保険料は一切控除されません。
盲点2:上限に達しているのにすべての証明書を一生懸命計算してしまう
例えば一般生命保険の新制度で年間15万円支払っている場合、その1件だけで上限額の40,000円に達します。他に一般枠の保険が2〜3件あっても、それ以上控除額が増えることはありません。上限に達する分だけを申告書に記入・添付すれば十分であり、過剰に何枚もの証明書を計算して貼り付ける必要はありません。
盲点3:電子化(マイナポータル連携)の落とし穴
企業の給与システムがマイナポータル連携に対応している場合、保険会社から送られるXMLデータを連携させることで手作業の転記が不要になります。しかし、契約している保険会社側がマイナポータル連携機能に対応していない場合や、契約者情報の登録不備がある場合はデータが連携されません。完全自動化を過信せず、11月初旬にはデータが正しく取り込まれているか確認する姿勢が不可欠です。
【プロの結論】還付金シミュレーションと賢い申告判断基準
年末調整で保険料控除をきっちり申告した場合、実際に手元に戻ってくる還付金はいくらになるのでしょうか。年収や課税所得に応じた所得税率によって還付金額は変動します。
生命保険料控除を新制度の満額(3枠合計で所得税12万円・住民税7万円控除)まで適用した場合の節税効果は以下の通りです。
- 課税所得195万円以下(所得税率5%): 所得税還付:約6,000円 + 住民税軽減:約7,000円 = 年間約13,000円の節税
- 課税所得195万〜330万円(所得税率10%): 所得税還付:約12,000円 + 住民税軽減:約7,000円 = 年間約19,000円の節税
- 課税所得330万〜695万円(所得税率20%): 所得税還付:約24,000円 + 住民税軽減:約7,000円 = 年間約31,000円の節税
毎年確実に約2万〜3万円規模のキャッシュが戻ってくる計算になります。この手続きを「面倒だから」と放置することは、みすみす手取りを減らしているのと同義です。
【プロの結論】申告に時間をかけるべき人・簡素化してよい人の判断基準
申告を徹底的に突き詰めるべき人:
・新旧両方の保険に多数加入しており、枠の組み合わせによって控除額を最大化できる人
・住宅ローン控除初年度やふるさと納税などで課税所得の圧縮効果が高い人
・妻名義や家族分の保険料を実質的に負担しており、枠にまだ余裕がある人
手続きを最短工数で済ませてよい人:
・1つの保険契約(支払額8万円以上)だけで各枠の上限(4万円)をすでに満たしている人(余計な証明書の転記を省略)
・マイナポータル連携による自動取得設定がすでに完了している人
【年末 調整 保険 料 控除 書き方】に関するよくある質問(FAQ)
Q1:職場の提出期限に証明書が間に合わなかった場合はどうすればいいですか?
A1:会社の年末調整の最終再計算に間に合わなかった場合でも、翌年2月16日から3月15日に行われる確定申告(還付申告)を個人で行えば、納めすぎた税金を取り戻すことができます。なお、還付申告だけであれば翌年1月1日から5年間いつでも手続きが可能です。
Q2:10月に届いた控除証明書を紛失してしまいました。再発行は可能ですか?
A2:各保険会社の契約者向けマイページ(Webサイト)から即時再発行・電子発行が可能です。郵送依頼の場合は手元に届くまで1週間程度かかるため、紛失に気づいた段階で速やかに保険会社へ問い合わせてください。
Q3:給与天引きされている社会保険料(健康保険や厚生年金)もこの用紙に書く必要がありますか?
A3:勤務先の給与から天引きされている社会保険料は会社側で把握しているため、申告書に記入する必要はありません。ただし、転職等により年内に「自分で直接納付した国民年金・国民健康保険料」や「生計を一にする家族の国民年金保険料」がある場合は、申告書の「社会保険料控除」欄に記入し、日本年金機構発行の控除証明書を添付する必要があります。
まとめ:正確な申告で手取りを守る確実なアクションを
年末調整の保険料控除申告書は、一見すると複雑な算式や専門用語が並んでいますが、仕組みの本質は「証明書に書かれた数値を正しく枠に振り分け、上限額まで積み上げる」だけの作業です。
手元の控除証明書の「新旧区分」と「申告額」を正しく見極め、実態に応じた家族分の集約を行うことで、手取り額を確実に守ることができます。電子化(マイナポータル連携)の波を上手に活用しつつ、制度のルールを正しく把握して年末の手続きをスムーズに完結させましょう。 (出典: 年末 調整 保険 料 控除 書き方(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。