タトゥーがあると生命保険に入れない?告知義務の真相と加入できる条件
若年層を中心にファッションや自己表現としてタトゥー(刺青)を入れる人が増える一方、ライフステージの変化に伴い「タトゥーがあると生命保険の審査に落ちるのではないか」という不安を抱える相談が後を絶ちません。ネット上には「即座に謝絶される」「隠して入ればバレない」といった真偽不明の情報が氾濫しています。
保険業界の内部規定や近年のアンダーライティング(引受査定)事情を取材すると、タトゥーに対する評価は一律の門前払いから、リスクに応じた個別査定へとシフトしつつあります。本稿では、保険会社が刺青を警戒する医学的・社会的背景から、告知書の正しい記入法、万が一隠した場合に待ち受ける代償、そして実際に検討可能な選択肢までを網羅的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:タトゥーがあっても生命保険に加入できるケースは確実に存在するが、事前の「自己申告」とリスク要因の精査が必須となる。
- 要点2:保険会社が警戒する主因は「反社会的勢力の排除」と針の使用に伴う「肝炎などの感染症リスク」の2点に集約される。
- 要点3:告知義務違反は保険金不払いや契約解除を招くため、通常型が難しい場合は引受基準緩和型や無選択型を正しく選ぶことが肝要である。
【審査の実態】タトゥーがあると生命保険に入れない説は本当か?
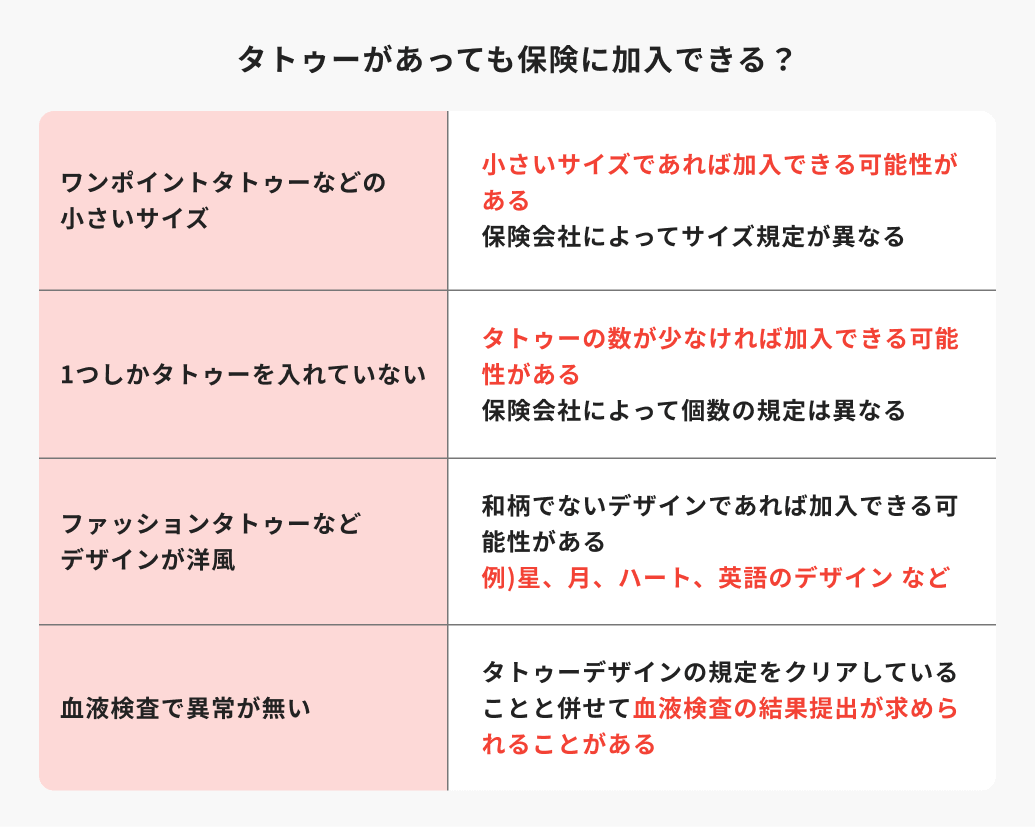
「タトゥー=生命保険への加入不可」という認識は、半分正しく、半分は誤解です。大手生命保険会社や外資系損保各社の査定基準を調査すると、刺青があること自体で即座に不承諾(謝絶)を出す会社が存在する一方で、デザインの規模や部位、施術環境を考慮して条件付きで引き受ける会社も増えています。
生命保険の査定において、タトゥーは単なる外見的特徴ではなく「将来の保険金支払いリスクを変動させる要素」として扱われます。告知書において「過去にタトゥー(刺青)を入れたことがあるか」を直接問う会社もあれば、健康状態の告知欄でのみ確認を行う会社など、保険会社ごとに運用方針は大きく分かれています。
重要なのは、画一的な「タトゥー加入可能保険会社一覧」といったリストを鵜呑みにするのではなく、各社がどのようなロジックで引き受けの可否を決定しているのかという審査構造を正しく把握することです。
保険会社が刺青を警戒する決定的な「2つの拒絶理由」
なぜ保険会社はタトゥーに対して慎重な姿勢を崩さないのか。そこには感情論ではなく、明確な2つの合理的理由が存在します。
第1の理由は「反社会的勢力(反社)排除のコンプライアンス規程」です。保険業界では、金融庁の監督指針に基づき暴力団等の反社会的勢力との関係遮断を厳格に義務付けられています。伝統的な和彫りや広範囲の刺青は、反社会的勢力との関連性を疑われる要因となりやすく、企業防衛の観点から引受を拒絶する強力な動機となっています。
第2の理由は「針の使い回し等による肝炎感染リスク」です。医療用ではない器具を用いた施術や衛生管理が不十分な環境でのタトゥー彫刻は、B型肝炎やC型肝炎、HIVなどの血液媒介感染症のリスクを高めます。肝炎は将来的に慢性肝炎から肝硬変、肝がんへと進行するリスクがあるため、タトゥー医療保険審査基準において厳しくチェックされる対象となります。医師による血液検査結果の提出や、施術後一定期間(例:施術から1年以上)の経過を求められるのはこのためです。
【比較検証】タトゥー保有者が検討できる保険種別と審査基準
タトゥーの有無や告知内容によって、選択できる生命保険のタイプは異なります。以下の比較表は、主要な保険カテゴリーにおける審査難易度と加入条件の傾向を整理したものです。
| 保険の種別 | タトゥーに関する審査傾向 | 加入時の主な条件・保険料水準 | 編集部の見解・適性 |
|---|---|---|---|
| 一般の生命保険・医療保険 | 告知書に該当項目がある場合は厳格審査。ワンポイントやファッションタトゥーなら個別審査で通過例あり。 | 保険料は標準的。血液検査(肝機能数値)や詳細書の提出を求められる場合がある。 | まずは第一選択肢。告知書にタトゥーの質問がない商品を含め、誠実に自己申告して打診すべき。 |
| 引受基準緩和型保険 | 告知項目が限定されており、タトゥー自体の質問がない商品が多い。持病・既往歴の基準をクリアすれば審査対象。 | 一般型に比べて保険料は約1.2〜1.5倍程度割高。一定期間の保障削減特則が付く場合がある。 | 一般型で謝絶された場合の現実的な受け皿。反社条項に抵触しない限り有力な選択肢。 |
| 無選択型保険 | 健康状態やタトゥーに関する告知が原則不要。誰でも申し込めるが反社条項は厳格に適用。 | 保険料は最も割高。加入後2年以内の病気死亡は払込保険料相当額のみ返還など制限が多い。 | 最終手段。保障内容と支払保険料のバランスを慎重に見極める必要がある。 |
隠して加入するとどうなる?告知義務違反がバレる仕組みと重大リスク
「服を着れば見えないから黙っていればよい」という安易な判断は、将来的に致命的な結果をもたらします。契約時にタトゥーの存在を意図的に隠す行為は、保険法に定める「告知義務違反」に該当します。
告知義務違反が発覚する代表的なタイミングは、病気や怪我で入院・手術を受け、保険金を請求した際に行われる保険会社の事実関係調査です。調査員は医師が作成するカルテ(診療録)や看護記録を取り寄せます。医療機関のカルテには、身体所見として皮膚の状態や刺青の有無、部位が詳細に記録されるため、どれほど隠していても確実に露見する仕組みになっています。
タトゥーを隠して契約した結果、悪質な告知義務違反と判断されると、保険契約は一方的に解除されます。その際、支払ってきた保険料は返還されず、請求した保険金も不払いとなる極めて重いペナルティが課されます。家族のために加入したはずの保険が、いざという時に1円も支払われないという最悪の事態を避けるためにも、生命保険におけるタトゥーの自己申告は不可欠です。
【実態検証】タトゥーがあっても加入できた現場のリアルと突破口
保険代理店や現場のファイナンシャルプランナーへの取材では、実際にタトゥーがあっても一般の生命保険に加入できた事例が数多く確認されています。審査を通過したケースに共通する要素は以下の通りです。
まず、サイズが「手のひらサイズ以下のワンポイント」であり、胸元や足首など露出が少ない部位であること。そして施術を受けたのが数年前であり、直近の健康診断や人間ドックで「肝機能(AST/ALT/γ-GTP)の数値が完全に正常である」ことが証明できている点です。一部の保険会社では、追加の告知書として「肝炎感染リスク告知書」の提出やウイルス抗体検査の陰性結果を提示することで、無条件あるいは部位不担保なしで引き受けた実績があります。
また、対面型の審査では営業担当者が「反社会的勢力との関係性がない一般的な会社員・事業者であるか」を総合的に判断する面談記録を添付することで、審査を円滑に進めるアプローチも取られています。
一般に知られていない盲点とネットの誤解
ネット上のコミュニティ等で広まる言説の中には、実態と乖離した思い込みも散見されます。
誤解①:「タトゥーを除去すればすぐに通常通り加入できる」
レーザー照射や切除手術によってタトゥーを完全に除去した場合でも、除去手術自体の傷跡や治療履歴は医療行為にあたるため、一定期間は告知事項となります。除去後であっても肝機能検査の提出を求められるケースがあり、「消した翌日に何事もなかったかのように入れる」わけではありません。ただし、将来的な引受のハードルが劇的に下がることは間違いありません。
誤解②:「外資系やネット生保ならタトゥーに寛容である」
海外ではタトゥーが一般的な文化として定着している国も多いですが、日本国内で営業する外資系保険会社は日本の金融規制と料率算出機構の統計に基づいて査定を行っています。「外資系だからタトゥーOK」という事実はなく、むしろネット生保は対面での個別判断ができない分、システム的な自動判定で一律謝絶になるケースも珍しくありません。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
タトゥーを保有している方が保険加入を検討する際は、以下の基準に照らし合わせて自身の行動プランを選択することが合理的です。
【通常型・緩和型保険への打診をおすすめできる人】
- ファッションタトゥー(ワンポイント程度)で、直近の健康診断で肝機能に異常がない人
- 告知書に沿って包み隠さず自己申告を行い、必要書類の提出に応じる準備がある人
- 万が一の謝絶時に、引受基準緩和型へのステップアップを冷静に検討できる人
【慎重な検討または契約の見直しが必要な人】
- 広範囲(背中全面、両腕全面など)に和彫りが入っており、通常審査での通過が極めて困難と予想される人(緩和型や無選択型を主軸に検討すべき)
- 「黙っていればバレない」と安易に考えて告知を偽ろうとしている人(重大な不利益を被るため即時中止すべき)
【タトゥー 生命 保険】に関するよくある質問(FAQ)
Q1:告知書に「タトゥー・刺青」という項目がなければ申告しなくても大丈夫ですか?
A1:告知書で直接質問されていない場合、質問外の項目を無理に自発申告する法的な義務はありません。ただし、「過去5年以内の手術・投薬」や「肝臓に関する既往歴」など、他の質問事項に虚偽がないことが大前提です。不安な場合は代理店を通じて保険会社に事前照会を行うのが最も安全です。
Q2:医療保険の給付金請求でタトゥーが原因で給付されないことはありますか?
A2:正しい告知を経て適法に成立した契約であれば、タトゥーがあることだけを理由に正当な給付金が拒絶されることはありません。ただし、タトゥーの施術自体に伴う皮膚感染症や合併症など、故意・重過失や不担保条件に該当する場合は対象外となることがあります。
Q3:引受基準緩和型生命保険ならタトゥーがあっても100%入れますか?
A3:引受基準緩和型保険の告知項目にはタトゥーに関する直接の設問が含まれないことが大半であるため、健康状態の基準を満たしていれば加入できる可能性は極めて高いです。ただし、どの保険会社も約款に反社会的勢力排除条項を定めているため、同条項に抵触する場合は契約できません。
まとめ:リスクを正しく理解し最適な保険選択を
タトゥーを入れているからといって、家族の生活を守るための保障を諦める必要はありません。保険会社が懸念しているのは「感染症等の健康リスク」と「反社会的勢力の排除」という明確な2点であり、これらをクリアできれば正当な加入ルートは開かれています。
最も避けるべきは、事実を隠して加入し、将来の給付時に家族を困窮させる告知義務違反です。自身の健康状態やタトゥーの状況を正しく認識し、通常の生命保険への誠実な申告から引受基準緩和型保険の活用まで、段階を踏んで最適なプランを選択してください。 (出典: タトゥー 生命 保険(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。