遺族年金はいくらもらえる?2026年最新の早見表と受給の落とし穴
一家の大黒柱やパートナーに万が一の事態が起きた際、残された家族の生活を支える公的保障の柱が「遺族年金」です。しかし、実際に自分たちのもとへ毎月いくら振り込まれるのか、正確な金額や受給条件を把握している人は決して多くありません。
日本年金機構の公式算定基準をもとに、亡くなった方の年収や家族構成ごとの受給額の違い、共働き世帯や自営業世帯における格差、さらには申請時に発覚する「もらえないケース」の盲点まで、2026年の制度実態に合わせて徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:遺族年金は「基礎」と「厚生」の2階建て構造であり、亡くなった方の加入制度(自営業か会社員か)と年収、子どもの有無で受給額が百万円単位で大きく変動する。
- 要点2:会社員世帯(妻と子1人・年収500万円)の場合で年額約150万円前後が目安となる一方、遺族年金は全額非課税のため手取りベースでの生活防衛力が高い。
- 要点3:「年収850万円の所得制限」や「30歳未満・子のない妻に対する5年有期給付」など、見落としがちな受給資格の落とし穴に事前の注意が必要となる。
【早見表で一括比較】遺族年金はいくらもらえる?年収・家族構成別の支給額目安
遺族年金の受給額は、亡くなった方の現役時代の平均年収(標準報酬月額・賞与)および厚生年金の加入期間、そして残された家族の人数によって決まります。まずは、一般的な世帯像における受給年額の目安を以下の早見表で確認してください。
| 亡くなった方の生前年収 | 配偶者+子1人の世帯(年額目安) | 配偶者+子2人の世帯(年額目安) | 子のいない配偶者(30歳以上40歳未満) |
|---|---|---|---|
| 年収300万円(加入20年) | 約136万円(月額約11.3万円) | 約160万円(月額約13.3万円) | 約34万円(遺族厚生年金のみ) |
| 年収500万円(加入25年) | 約154万円(月額約12.8万円) | 約178万円(月額約14.8万円) | 約52万円(遺族厚生年金のみ) |
| 年収700万円(加入25年) | 約172万円(月額約14.3万円) | 約196万円(月額約16.3万円) | 約70万円(遺族厚生年金のみ) |
| 自営業・フリーランス(年収不問) | 約105万円(月額約8.7万円) | 約129万円(月額約10.7万円) | 0円(支給対象外) |
このように、亡くなった方が国民年金のみの第1号被保険者(自営業・フリーランスなど)だった場合と、厚生年金に加入していた第2号被保険者(会社員・公務員)だった場合では、受給できる年金の種類と金額に決定的な差が生じます。
遺族基礎年金と遺族厚生年金の決定的な違いと受給要件
遺族年金の基本フレームワークは、「遺族基礎年金」と「遺族厚生年金」の2種類から成り立っています。
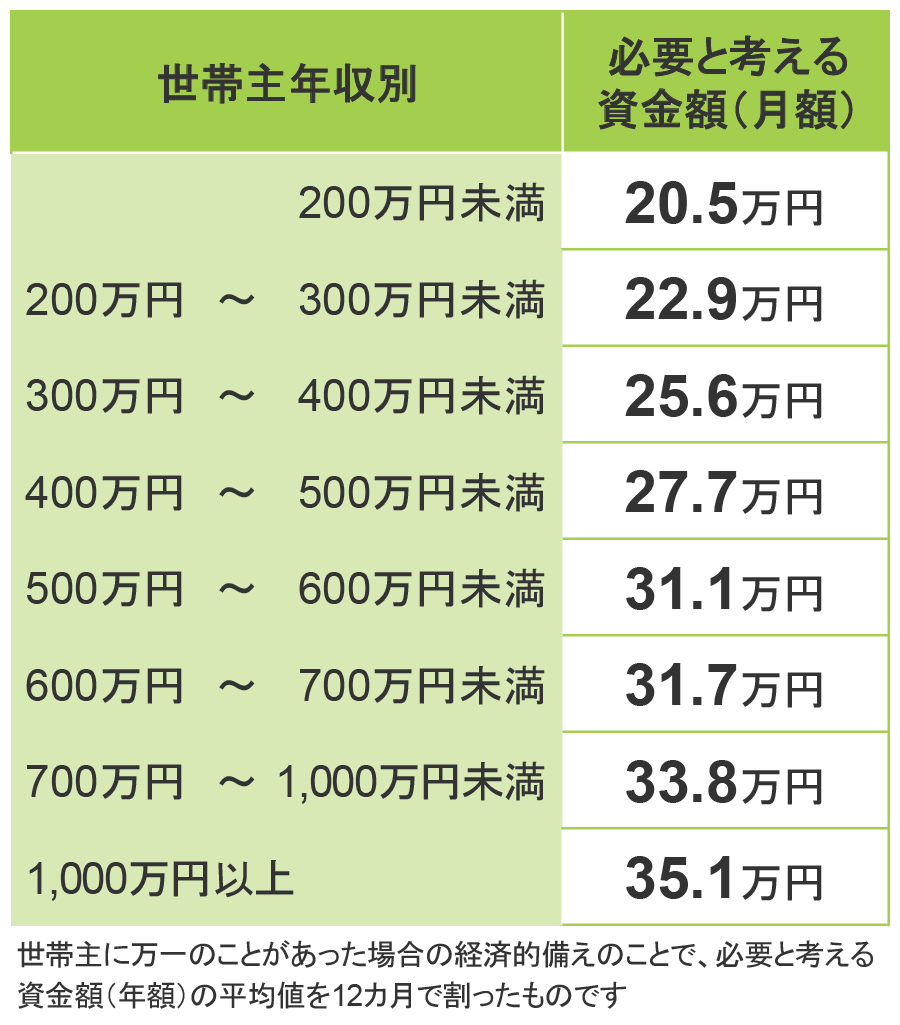
遺族基礎年金は、国民年金加入者が亡くなった際に「18歳到達年度の末日(3月31日)を経過していない子」または「その子を持つ配偶者」に支給される定額の年金です。基本額(老齢基礎年金の満額と同額=年額約81.6万円水準)に対し、第1子・第2子には各約23.4万円、第3子以降には各約7.8万円の「子の加算額」が上乗せされます。子どもがいない配偶者や、子がすでに高校を卒業している世帯には1円も支給されません。
一方、遺族厚生年金は、会社員や公務員が亡くなった際に遺族へ支給される報酬比例部分の年金です。原則として、亡くなった方が受け取るはずだった老齢厚生年金の報酬比例部分の「4分の3」に相当する額が支給されます。厚生年金加入期間が25年(300月)未満で死亡した場合であっても、短期要件が適用され、最低300月加入したものとして手厚く計算される救済ルールが存在します。
受給にあたっては、遺族年金受給要件である保険料納付要件(原則として死亡日の前日において、保険料納付済期間が国民年金加入期間の3分の2以上あること、または直近1年間に未納がないこと)を満たしていなければなりません。
【実態検証】共働き世帯と中高齢寡婦加算に見る現場のリアルな支給事情
公的年金窓口やファイナンシャルプランナーへの相談現場では、夫婦の働き方の多様化に伴い、想定外の減額に直面するケースが目立っています。
特に注視すべきは共働き夫婦の遺族年金の扱いです。自身も会社員として厚生年金に加入している配偶者が夫を亡くした場合、将来自身が65歳になって老齢厚生年金を受け取る段階になると「併給調整」が行われます。具体的には、自身の老齢厚生年金が全額支給され、遺族厚生年金の方が高い場合のみ、その差額分が支給される仕組みです。両方を満額二重取りすることはできません。
一方で、会社員家庭の妻にとって大きな支えとなるのが「中高齢寡婦加算」です。夫が死亡した時点で40歳以上65歳未満で子のいない妻、あるいは子が18歳を迎えて遺族基礎年金の受給権を失った40歳以上の妻に対し、65歳になるまでの間、年額約61.2万円(老齢基礎年金の4分の3相当)が遺族厚生年金に加算されます。
なお、税法上の大きなメリットとして遺族年金は全額が非課税所得となります。所得税や住民税の課税対象外であり、社会保険料の算定基準となる所得にも含まれないため、額面がそのまま手取り収入となる点は、生活再建における極めて強固な防衛要素です。

一般に知られていない盲点と誤解|遺族年金が「もらえない」決定的な落とし穴
「夫が会社員だったから、万が一の際も遺族年金で暮らしていける」という思い込みには、制度上の落とし穴が潜んでいます。代表的な遺族年金がもらえないケースは以下の通りです。
- 遺族年金年収制限(生計維持関係の壁):遺族年金を受け取るには、亡くなった方によって生計を維持されていた必要があります。受給対象者の前年の年収が「850万円以上(所得655.5万円以上)」あり、おおむね5年以内にその基準を下回らないと認められる場合、生計維持関係がないと判断され受給資格を失います。
- 30歳未満・子のない妻に対する「5年間の有期給付」:夫の死亡時に30歳未満で子どものいない妻は、一生涯ではなく「5年間」しか遺族厚生年金を受け取れません。
- 夫が妻を亡くした場合の年齢制限:妻を亡くした夫が遺族厚生年金を受給できるのは、妻の死亡時に「55歳以上」であった場合に限られ、実際の支給開始は「60歳」からとなります(遺族基礎年金を同時に受給できる場合を除く)。
- 保険料の未納・滞納:死亡時点で直近の年金保険料に未納期間が多いと、納付要件を満たせず1円も支払われない事態に陥ります。
【プロの結論】ライフプラン崩壊を防ぐ家計防衛と公的保障の正しい見極め方
遺族年金は、国のセーフティネットとして強力ですが、それ単体で生前の世帯収入を100%カバーできるものではありません。家計防衛を確実にするための判断基準は明確です。
自営業・フリーランス世帯は、遺族基礎年金しか出ないため、民間生命保険や小規模企業共済、就業不能保険による自助努力での上乗せが必須となります。一方、会社員・共働き世帯の場合は、遺族厚生年金と中高齢寡婦加算の恩恵があるため、過剰な民間の死亡保障に加入し保険料を払い過ぎている家庭が散見されます。
まずは日本年金機構の「ねんきん定期便」や「ねんきんネット」で過去の加入実績を確認し、具体的な遺族年金計算シミュレーションを行うことが不可欠です。不足する生活費(公的保障と遺族の就労収入を合算しても足りない教育費や住居費の差額)のみを民間保険で補う設計こそが、無駄のない最適な家計防衛戦略となります。
【遺族 年金 いくら】に関するよくある質問(FAQ)
Q1:夫が亡くなった後、再婚しても遺族年金はもらい続けられますか?
A1:再婚(事実婚や内縁関係を含む)をした時点で遺族年金の受給権は完全に失権します。失権の手続きを怠って受給を続けた場合、後から全額返還を求められるため速やかな届出が必要です。
Q2:遺族年金を受け取ると、翌年の住民税や健康保険料は高くなりますか?
A2:いいえ、高くなりません。遺族年金(基礎・厚生)は法律により非課税と定められているため、所得税・住民税は一切かからず、国民健康保険料などの算定所得にも加算されません。
Q3:子が18歳になったら遺族年金は全額打ち切られますか?
A3:子が「18歳に達する年度の3月31日」を過ぎると、遺族基礎年金および子の加算額は支給停止となります。ただし、会社員の妻で一定の条件(夫死亡時に40歳以上など)を満たしている場合は、遺族厚生年金に「中高齢寡婦加算」が引き継がれて支給されます。
まとめ:2026年以降の制度改定を見据えた受給戦略と準備
遺族年金は、世帯主の働き方、子どもの年齢、配偶者の年齢や年収によって支給額と受給期間がダイナミックに変化します。2026年現在も公的年金制度の持続可能性を高める議論が進められており、受給資格や併給のルールはより精緻化しています。
「万が一の際に国からいくら入るのか」の正確な現在地を把握しておくことこそが、無駄な保険料の削減と家族の盤石な安心につながります。ねんきん定期便を手元に、ご家庭の保障バランスを今一度見直してください。 (出典: 遺族 年金 いくら(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。