一つの住所に世帯主が二人?住民票の分け方と世帯分離の落とし穴
「同棲を始めるけれど、住民票の世帯主はどうすればいい?」「二世帯住宅で親と同居する場合、世帯主は1人にまとめなければ違法なのか?」といった疑問を抱く人は少なくありません。公的な手続きにおいて、1つの建物や同じ番地に世帯主が2人並び立つ状態は、一見すると不自然に思われがちです。
法律上、1つの住所に世帯主が2人以上存在することは完全に合法です。それどころか、「世帯分離」を適切に行うことで介護費用の自己負担額を大幅に抑制できたり、同棲カップルのプライバシーを守れたりといった明確な実利が存在します。その一方で、勤務先の住宅手当の規程違反や国民健康保険料の算定で思わぬ損失を被る落とし穴も潜んでいます。制度の真実と現場の実態を整理して解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:住民基本台帳法上、生計(財布)が別であれば同一住所に複数の世帯主が存在することは完全に合法である。
- 要点2:世帯を分けることで親の介護保険料や自己負担限度額の引き下げが期待できる一方、国保料の均等割増や手続きの手間が発生する。
- 要点3:会社からの住宅手当二重受給は就業規則違反や不正受給トラブルに直結するため、各社の支給規程の確認が必須となる。
【制度の真実】一つの住所に世帯主が二人いるのは違法か?住民票の仕組みを解剖
結論から述べると、同じドアをくぐる住居であっても、住民票上の世帯主が2人並ぶことは制度上全く問題ありません。総務省が管轄する住民基本台帳法において、世帯とは「居住と生計を共にしている者の集まり、または独立して生計を営む単身者」と定義されています。
法が重視している基準は「血縁関係」や「建物の構造」ではなく、「生計(生活費の出どころや家計の管理)が同一であるかどうか」という1点に尽きます。そのため、以下のようなシチュエーションでは世帯主が2人になるのがむしろ自然な形です。
- 同棲カップルの場合:結婚前でそれぞれが独立した収入を得て生活費を按分している場合、双方が独立した単身世帯主として同じ住所に登録(同棲 世帯主 2人)できます。
- 事実婚・法律婚の夫婦の場合:夫婦共働きで完全に財布を分け、互いに経済的自立を維持している場合、夫婦 世帯主 2人(連名世帯主ではなく各々が独立世帯)として登録することも法規上認められています。
- 二世帯住宅・親族同居の場合:親世代と子世代が同じ建物で暮らしつつ、光熱費や食費などの家計を別々に営んでいる場合、二世帯住宅の世帯主を親・子の2本立てに設定します。

世帯主を二人に分ける4大メリット|介護保険料の負担軽減からプライバシー保護まで
あえて世帯を1つに統合せず、あるいは「世帯分離」の手続きを行って世帯主を2人立てる背景には、実生活における具体的な利点があります。
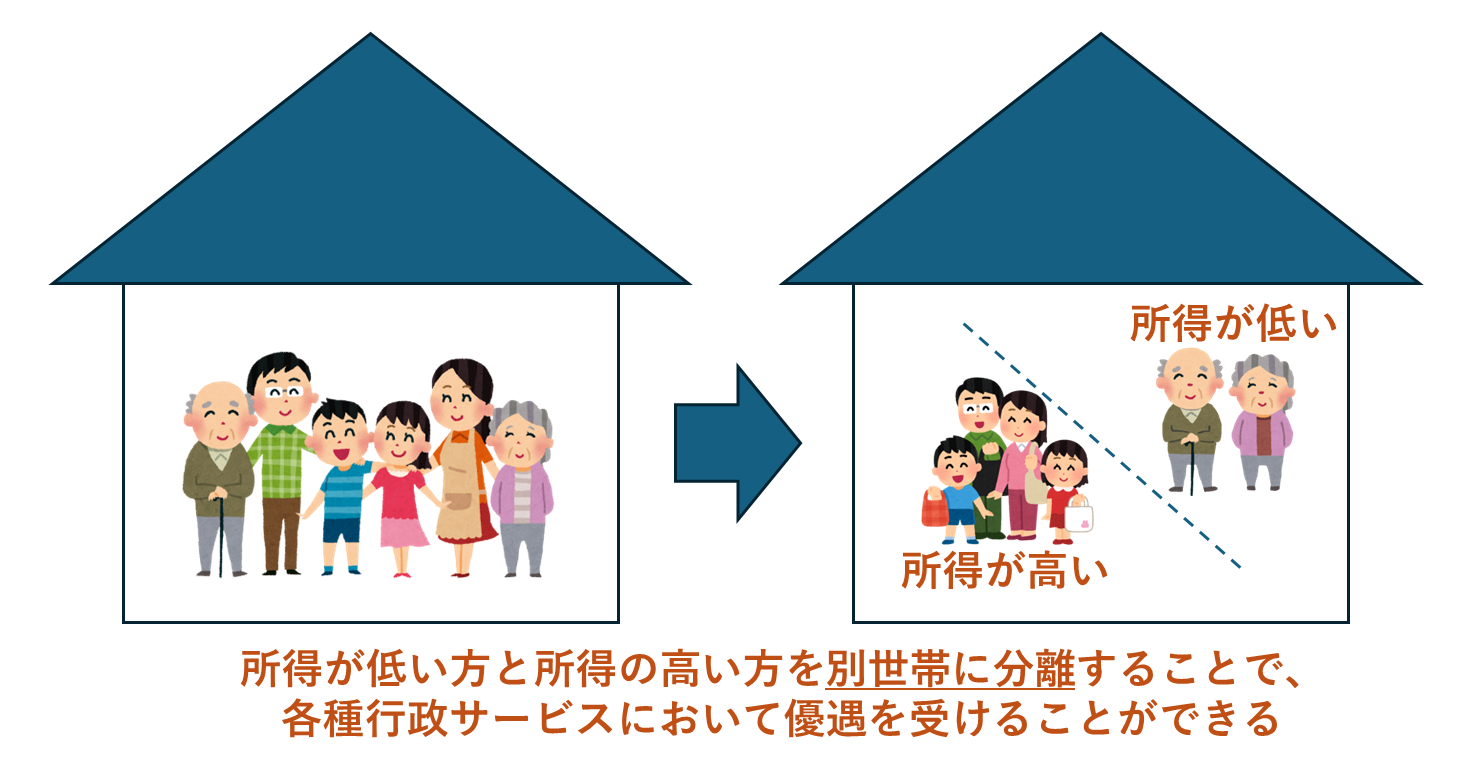
最大の金銭的メリットとして挙げられるのが、介護保険料の負担軽減と高額介護サービス費の自己負担上限の抑制です。介護保険料の段階区分や介護保険施設入所時の居住費・食費の減免(補足給付)は、「世帯全員が住民税非課税であるか」を判定基準とします。現役世代の子に一定の所得があっても、世帯分離によって年金暮らしの親単独の世帯を作れば、親側の介護費用負担が月額数万円単位で軽減されるケースが存在します。
また、同棲生活において世帯を別にしておくことで、会社に住民票を提出した際、パートナーの氏名や同居事実が記載されないためプライバシーが完全に保たれるという安心感もあります。万が一関係を解消して転居する際も、片方が通常の転出届を出すだけで完結し、戸籍や公的書類に余計な痕跡が残りません。
【徹底比較】世帯を1つにする場合 vs 世帯主を2人にする場合の損得勘定
世帯を1本化するか、2つの独立世帯として管理するかで、税制・社会保障・社内福利厚生の取り扱いは大きく変化します。主な違いを下表に整理しました。
| 比較項目 | 世帯を1つに統合(世帯主1人) | 世帯を分離(世帯主2人) | 現場の実務・判断のポイント |
|---|---|---|---|
| 住民票の交付 | 1通に全員の氏名が記載される | それぞれの世帯ごとに独立して発行 | 同棲相手の個人情報保護や会社提出書類の切り分けに有利 |
| 介護費用・施設利用料 | 子世代の所得が合算され負担増になりやすい | 親単独の所得で判定され上限額が下がる | 親が要介護認定を受けている家庭では年間数十万円の差が出ることも |
| 国民健康保険料 | 平等割(世帯ごとの固定額)が1世帯分 | 世帯ごとに平等割が二重にかかる | 双方が自営業などで国保加入の場合は保険料総額が増加する傾向 |
| 会社の住宅手当 | 世帯主である1名のみが受給対象 | 双方が「世帯主」要件を満たす場合がある | 賃貸契約の名義と就業規則の確認が必須。不正受給リスクに要注意 |
一般に知られていない盲点とネットの誤解|住宅手当の二重受給と扶養控除の罠
世帯主を2人に設定する運用には、ネット上の簡易な解説記事では見落とされがちな制度的リスクと世帯主 二人 デメリットが存在します。
1. 住宅手当の二重受給と「契約名義」の壁
「世帯主が2人いれば、同棲中のカップル双方が勤め先から住宅手当を貰えるのではないか」という相談がネット掲示板などで散見されます。しかし、多くの企業が設ける住宅手当の支給基準は「世帯主であること」に加えて「賃貸借契約の本人名義人であること」を必須条件としています。
1つの賃貸物件で賃貸契約書上の借主を2名の連名にできる物件は極めて稀です。名義人ではない側が「住民票上の世帯主だから」と手当を申請して受給した場合、住宅手当の二重受給として就業規則違反に問われ、過去に遡って全額返還を求められる懲戒事例も報告されています。
2. 扶養控除と世帯分離の混同
「世帯分離をすると税法上の扶養控除や社会保険の扶養から外れてしまうのではないか」という不安も根強くあります。結論として、所得税法上の扶養控除や健康保険の被扶養者認定は、住民票の世帯区分とは連動していません。生活費の送金など「生計維持関係」の実態が証明できれば、世帯主が分かれていても扶養控除はそのまま適用可能です。
【実態検証】役所の窓口でどう伝える?世帯分離の手続きと撃退されない「理由」の伝え方
同居中の家族が新たに世帯を分ける世帯分離 手続きや世帯主 変更 手続きを行う際、市区町村の窓口で職員から厳しい質問を受けるケースがあります。自治体側も、単なる「介護費用の削減目的」のみを理由とした形式的な分離を警戒しているためです。
役所の住民課で質問された際、重要なのは「生計が完全に分離している客観的事実」を正確に説明することです。曖昧な理由を口にすると受理を保留される場合があります。
- 具体的な説明例:「親と子は食費や光熱費を別々に支払っており、家計の財布を完全に分けている」「自炊も別々に行っており、互いの収入に依存せず経済的に自立している」
- 避けるべき表現:「保険料を安くしたいから」「施設代を浮かせたいから」といった損得勘定のみを申請理由として述べること
必要書類は、届出人の本人確認書類(マイナンバーカードや運転免許証)、該当世帯全員の国民健康保険証(加入者のみ)、委任状(代理人が手続きする場合)などです。同一住所・同一世帯への再統合も手続き上は可能ですが、短期間での分離・合体を繰り返すと調査対象となる恐れがあるため注意が必要です。

【プロの結論】家族社会学と制度の狭間|おすすめできる人・避けるべき人の明確な境界線
かつての日本社会における「家」制度をベースにした単一世帯モデルは、共働き世帯の一般化や未婚化、多様なパートナーシップの普及に伴い大きく変容しています。家族社会学の観点からも、血縁や同居に縛られず互いの「心理的バウンダリー(自立した境界線)」を保つ手段として、住民票を分ける運用は合理的な選択肢の1つと言えます。
世帯主を二人にする形が向いているケース
- 要介護状態の高齢の親と同居している家庭:介護保険サービスや施設入所費用の月額負担を正規のルールに則って適正化させたい場合。
- 対等な関係を維持したい共働き同棲カップル:互いに正社員として自立しており、勤務先にパートナーの同居を知られたくない場合。
- 完全分離型の二世帯住宅で暮らす親子:光熱費メーターや居住スペースが明確に分かれており、生活実感として完全に別世帯である場合。
世帯を一つにまとめておくべきケース
- 自営業やフリーランスで双方が国民健康保険に加入している家庭:世帯を分けると平等割(基本料)が2世帯分発生し、毎月の保険料総額が跳ね上がる場合。
- 片方が完全に家計を依存している専業主婦(夫)世帯や学生同棲:独立した生計実態がないため、虚偽申請とみなされるリスクがある場合。
【世帯主が二人いる状態】に関するよくある質問(FAQ)
Q1:賃貸アパートで同棲する場合、契約書上の名義人は1人でも世帯主は2人にできますか?
A1:可能です。賃貸契約の名義人が誰であるかと、住民基本台帳法上の世帯主登録は別の基準で処理されます。入居者として名前が登録されていれば、転入届の際にそれぞれを世帯主として届け出ることができます。
Q2:世帯分離をすると、親の確定申告で医療費控除を合算できなくなりますか?
A2:いいえ、合算可能です。医療費控除の要件は「生計を一にする親族」であることです。住民票上で世帯主が分かれていても、実際に子が親の生活費や医療費を負担している実態があれば、確定申告で合算して控除を適用できます。
Q3:同棲から正式に結婚した場合、世帯主を1人にまとめる手続きは必須ですか?
A3:法律上の義務ではありません。婚姻届を提出した後も、夫婦双方が世帯主のまま(夫婦別世帯)生活を続けることは可能です。ただし、会社の家族手当申請や一般的な行政サービスの一元化を考慮し、婚姻のタイミングで「世帯合併届」を出して1本化する家庭が一般的です。
まとめ:目先の損得にとらわれず生活実態に応じた選択を
1つの住所に世帯主が2人存在する状態は、決して怪しい裏技や脱法行為ではなく、「生活実態(生計の独立性)」を正確に行政へ反映させる正当な手続きです。二世帯同居における介護費用の見直しや、同棲生活におけるプライバシーの確保など、世帯を分けることによる恩恵は少なくありません。
ただし、国民健康保険料の均等割負担や、社内規程に反する手当受給のリスクなど、世帯主を2本立てにすることで生じるデメリットも確実に存在します。手続きを行う際は、目先の損得だけでなく、自分たちの家計構造や勤務先の福利厚生ルールを冷静に照らし合わせた上で判断することが肝要です。 (出典: 世帯 主 二 人(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。