資産とは何か?財産・負債との違いから初心者の形成術まで徹底解説
物価高や金利上昇局面が定着した2026年の日本において、「資産」という言葉を耳にしない日はありません。新NISA制度の浸透や年金問題への問題意識から、預貯金一本やりだった個人が投資や資産防衛に目を向け始めています。しかし、「お金持ちが持っている不動産や株」「貯金のこと」といった曖昧なイメージのまま捉えている人は少なくありません。
「資産」の本質を正しく理解していないと、知らぬ間に手元の富を失うリスクに直面します。会計上の厳密な定義から、日々の家計管理に直結する考え方、そして「財産」や「負債」との決定的な境界線までを浮き彫りにし、初心者が今日から実践できる着実なステップを解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:資産とは「将来的に自分へお金や経済的価値をもたらすもの」であり、単なる所有物を指す「財産」とは明確に区別される。
- 要点2:借金を含む「総資産」から負債を差し引いた「純資産」こそが真の豊かさを示す指標であり、家計のバランスシート把握が不可欠。
- 要点3:インフレ下で現金を放置するリスクを避け、金融資産や無形資産(スキル・人的資本)へ分散投資する行動設計が鍵を握る。
【基礎知識】資産とは何か?「財産」や「負債」との決定的な違い
「資産」を最もわかりやすく定義するならば、「将来にわたって持ち主にプラスの経済的価値(キャッシュフローや利益)をもたらす権利や資源」です。会計学において、資産は「企業が所有し、将来の収益創出に寄与する経済的資源」と位置付けられています。
日常会話では混同されがちな「財産」や「負債」とは、以下の通り根本的な意味合いが異なります。
資産と財産の違い:「財産」は法律や民法で用いられる概念で、金銭的価値の有無にかかわらず、個人や法人が所有する権利・義務の総体を指します。例えば、形見の品や維持費ばかりかかる山林など、プラスの収益を生み出さないものでも所有権があれば「財産」に含まれます。対して「資産」は、経済活動の中で価値を生む実効性に焦点を当てた概念です。
資産と負債の違い:「資産」が手元にお金を運んでくるものであるのに対し、「負債」は将来的に手元からお金を奪っていく義務(借入金、クレジットカードの未払金、住宅ローンなど)を指します。名著『金持ち父さん 貧乏父さん』で示された「資産は私のポケットにお金を入れてくれる。負債は私のポケットからお金をとっていく」という定義は、家計管理の本質を突いた極めて明快な基準です。
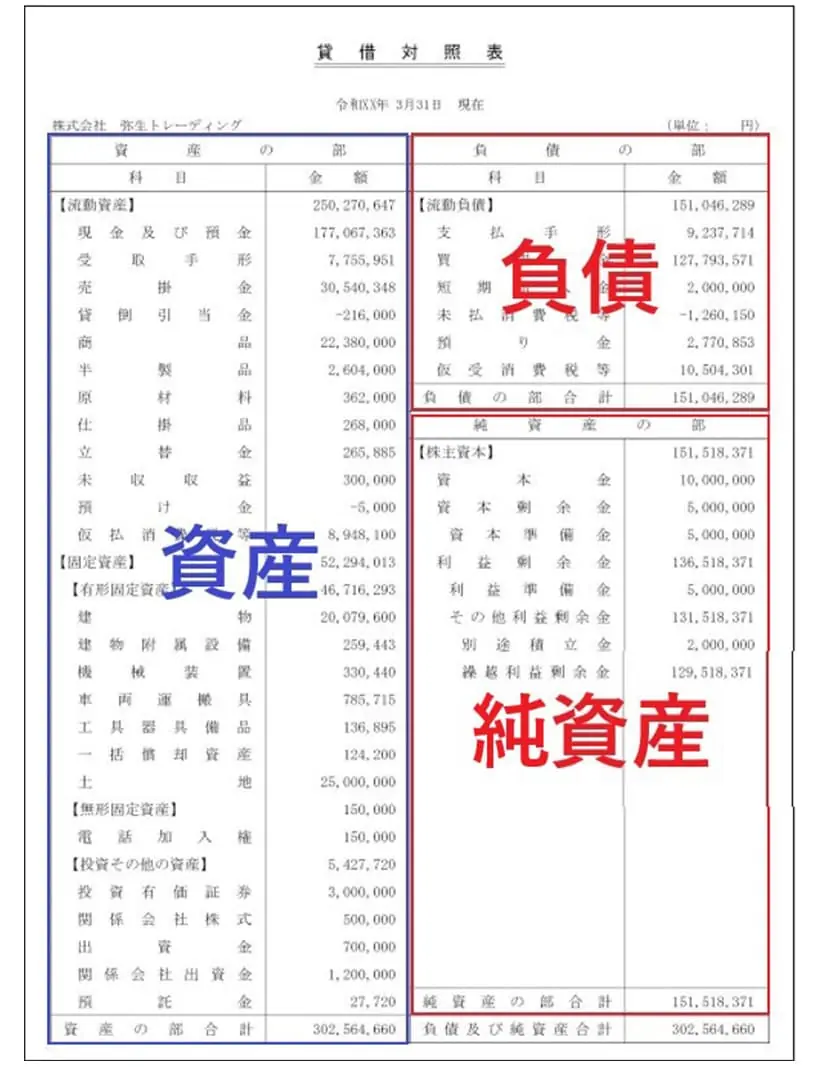
【徹底比較】バランスシートから見る総資産・純資産と資産の全分類
企業の財務分析で使われる「貸借対照表(バランスシート)」の概念は、個人の家計状況を把握する上でも強力な武器となります。バランスシートの左側には「資産」が、右側には「負債」と「純資産」が並びます。
ここで押さえるべきは「総資産」と「純資産」の違いです。総資産とは、借金(負債)を含めた所有資産全体の合計額を指します。一方、総資産から負債をすべて差し引いた残額が「純資産」であり、これこそが実質的な自己資本です。例えば、5,000万円のマンションを買い、4,500万円の住宅ローンが残っている場合、総資産は5,000万円ですが、純資産はわずか500万円に過ぎません。
会計上および実務上、資産は主に以下のカテゴリーに分類されます。
| 資産の区分 | 具体的な品目・内訳 | 特徴・流動性の基準 | 編集部の見解・留意点 |
|---|---|---|---|
| 流動資産 | 現金、普通預金、売掛金、有価証券 | 1年以内に現金化可能なもの | 緊急時の防衛資金として生活費の6か月分は必須。 |
| 固定資産 | 土地、建物(有形)、特許権・ソフトウェア(無形) | 1年を超えて長期保有・使用されるもの | 換金に時間がかかり、維持管理費や減価償却が発生。 |
| 繰延資産 | 創立費、開業費、開発費など | 支出効果が将来に及ぶ会計上の経過項目 | 法人の決算書特有の項目。換金価値そのものはない。 |
| 金融資産 | 株式、投資信託、債券、暗号資産 | 市場で価格が付き、配当や利息を生む | インフレヘッジの中核。元本変動リスクの管理が必要。 |
| 実物資産 | 金(ゴールド)、不動産、美術品、高級時計 | 物自体に価値があり、インフレに強い | 保管コストや盗難リスクがあり、小口分散が難しい。 |
| 無形資産(広義) | 人的資本(スキル、健康、信用、人脈) | 数値化は困難だが最大の稼ぐ力を生む | 20代・30代において最も投資対効果が高い領域。 |
【実態検証】「マイホームは資産か負債か?」現場データと生の声のリアル
資産形成の現場で長年繰り広げられている論争が「自宅購入は資産なのか、それとも負債なのか」という問いです。SNSやマネー相談窓口に寄せられるリアルな声を取材すると、購入者の属性と物件の立地によって評価が残酷なまでに二極化しています。
大手不動産調査会社のレポートや住宅ローン利用者の実態調査によると、都心部や駅徒歩5分圏内の人気エリアを購入した層からは、「売却時に購入価格を20〜30%上回る査定が出て、住み替えで大きな手残り資金(純資産)を作れた」という成功事例が多数報告されています。これは不動産が「価値を維持し、現金化できる実物資産」として機能した好例です。
一方で、郊外のバス便立地や過疎エリアで戸建てを購入した層からは、次のような切実な告白が聞かれます。
「新築から15年で建物の市場価値はほぼゼロになり、毎月のローン返済に加えて修繕積立金と固定資産税が重くのしかかる。売りたくても買い手がつかず、手元のお金を奪い続ける『完全な負債』になってしまった」(40代・会社員の相談事例より)
会計上の形式にとらわれず、「将来の換金性」や「毎月のキャッシュ流出入」を直視しなければ、資産だと思い込んでいたものが家計を圧迫する負債に変貌します。

一般に知られていない盲点とネットの誤解|インフレ下での現金保有リスク
日本人の多くが抱く最大の誤解は、「銀行に現金を預けておけば資産は減らない(ノーリスクである)」という神話です。デフレが続いた過去30年間であれば、現金の購買力は維持されました。しかし、消費者物価指数が上昇を続ける現在の経済環境において、この前提は完全に崩壊しています。
例えば、年間2.5%のインフレが10年間続いた場合、現在の1,000万円の実質的な購買力は約780万円相当まで目減りします。名目上の通帳残高は1,000万円のままでも、買えるモノやサービスの量は2割以上削ぎ落とされる計算です。
金融庁の広報資料や日本銀行の金融経済統計が示す通り、「何もしないリスク」は確実に顕在化しています。資産防衛の観点からは、流動性預金に偏重したポートフォリオを改め、インフレ耐性のある株式や投資信託、実物資産へと資産を適切に分散配置する姿勢が求められます。
【2026年最新】初心者のための資産形成と運用の始め方ステップ
「資産形成」と「資産運用」は似て非なるものです。資産形成は「元手となる資金をゼロから作り上げるプロセス」であり、資産運用は「出来上がった資金を働かせて増やすプロセス」を意味します。初心者が失敗を避けるための王道ステップを整理しました。
ステップ1:家計の支出最適化と防衛資金の確保
投資を始める前に、まず固定費(通信費、保険料、住居費)を見直して毎月の黒字幅を拡大します。同時に、病気や失業などの不測の事態に備え、生活費の3〜6か月分を普通預金などの流動資産として確保します。
ステップ2:非課税制度(新NISA・iDeCo)の徹底活用
資産運用の第一歩は、税制優遇制度を使い倒すことです。新NISAの「つみたて投資枠」を活用し、世界中の優良企業に幅広く分散できる「全世界株式インデックスファンド」や「S&P500連動ファンド」へ毎月定額を積み立てます。利益に対して通常かかる約20.315%の税金が非課税となる恩恵は、長期の複利運用において莫大な差を生み出します。
ステップ3:人的資本への再投資による入金力の強化
個人資産の増やし方において最も確実性が高いレバーは「入金力(毎月の投資可能額)」です。資格取得やリスキリング、副業への挑戦など、自分自身の稼ぐ力を高める無形資産への自己投資を怠らないことが、長期的な純資産拡大への最短ルートとなります。
【プロの結論】資産運用に向いている人・慎重になるべき人の判断基準
資産運用は万人に必須のスキルとなりつつありますが、個人の家計状況や心理的耐性によって取るべきアプローチは異なります。自分自身の現在地を客観的に判定してください。
【資産運用を積極的に進めるべき人】
- 生活防衛資金(生活費の数か月分)をすでに現金で確保できている人
- 5〜10年以上の長期スパンで資金を使わずに寝かせておける人
- 市場の短期的な暴落局面でも感情的にならず、淡々と積み立てを継続できる心理的余裕がある人
【いったん運用に慎重になり、地固めを優先すべき人】
- 高金利のカードローンやリボ払い残高を抱えている人(投資利回りより借金返済の利息削減を最優先すべき)
- 1〜2年以内に結婚資金や住宅の頭金など、使い道が決まっている現金を投資に回そうとしている人
- 日々の株価の上下に一喜一憂し、夜も眠れなくなってしまうリスク耐性の低い人

【資産 と は】に関するよくある質問(FAQ)
Q1:自己投資(勉強や読書)は会計上の「資産」に入りますか?
A1:会計上の貸借対照表には計上されませんが、経済学的には「人的資本」と呼ばれる立派な無形資産です。将来の収入(キャッシュイン)を増やす能力を高めるため、若年層にとっては株式投資以上のリターンを生む有力な資産となります。
Q2:暗号資産(仮想通貨)は金融資産に含まれますか?
A2:実務上は金融資産・デジタル資産の一種として扱われますが、法定通貨の裏付けがなく価格変動が極めて激しいため、投機的性格が強い資産です。保有する場合でも、総資産の数パーセント程度のサテライト枠に留めるのが鉄則です。
Q3:何歳から資産形成を始めるのが理想ですか?
A3:早ければ早いほど有利です。投資期間が長くなるほど「複利効果(利息が利息を生む効果)」が強力に働くためです。20代から毎月少額でも積み立てをスタートさせることが、将来の純資産形成において圧倒的なアドバンテージになります。
まとめ:個人資産を堅実に増やすための行動戦略
「資産」とは単なる貯金や持ち物のことではなく、「将来の自分に自由と豊かさをもたらす仕組みそのもの」です。負債を資産と見誤ることなく、純資産の成長にフォーカスすることが経済的自立への第一歩となります。
相場の短期的な上げ下げに惑わされる必要はありません。生活防衛資金を確保した上で、非課税制度を活用したインデックス投資を淡々と続け、同時に自己の稼ぐ力を磨き続けること。このシンプルな原則を継続した人だけが、インフレ時代を乗り越える盤石な資産基盤を築き上げることができます。 (出典: 資産 と は(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。