年金の手取り額早見表!額面との差額や夫婦・独身のリアル月額を徹底解説
日本年金機構から送られてくる「ねんきん定期便」に記載された見込額を見て、「これだけあれば老後は何とか暮らせる」と胸をなでおろしていないでしょうか。しかし、その金額をそのまま受け取れるわけではありません。現役時代の給与と同じく、公的年金からも税金や社会保険料が容赦なく天引きされます。「額面通りに口座に振り込まれると思い込んでいた」という受給開始直後のシニア層から、初回振込日の通帳を見て衝撃を受けたという声が後を絶ちません。
少子高齢化が一段と加速する2026年現在、介護保険料や国民健康保険料の改定が各地で相次ぎ、年金の「額面と手取りの差額」は過去最大級の広がりを見せています。本稿では、最新データに基づいた年金手取り額早見表を提示するとともに、夫婦世帯・単身世帯別のリアルな月額シミュレーション、そして手取りを少しでも手元に残すための防衛術までを徹底的に検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:年金の手取り額は額面の約85%〜90%が目安だが、高額受給者や住民税課税世帯では約75%〜80%まで目減りする。
- 要点2:天引きの主因は「国民健康保険料・介護保険料」と「所得税・住民税」であり、自治体の保険料率改定が手取りに直結している。
- 要点3:70歳繰り下げや在職老齢年金の活用時は、税・社会保険料の累進負担による「手取り逆転・伸び悩み現象」を事前に把握しておく必要がある。
【2026年最新】年金の手取り額早見表|額面から天引きされる税金・保険料のリアル
公的年金の手取り額は、支給される年金額面から「所得税」「復興特別所得税」「住民税天引き」、そして「国民健康保険料(75歳以降は後期高齢者医療保険料)」と「介護保険料」を差し引いた残額です。特に65歳年金手取り額を試算する際、単身者か扶養配偶者がいるかによって控除額が大きく変わり、手元に残る現金に顕著な差が生まれます。
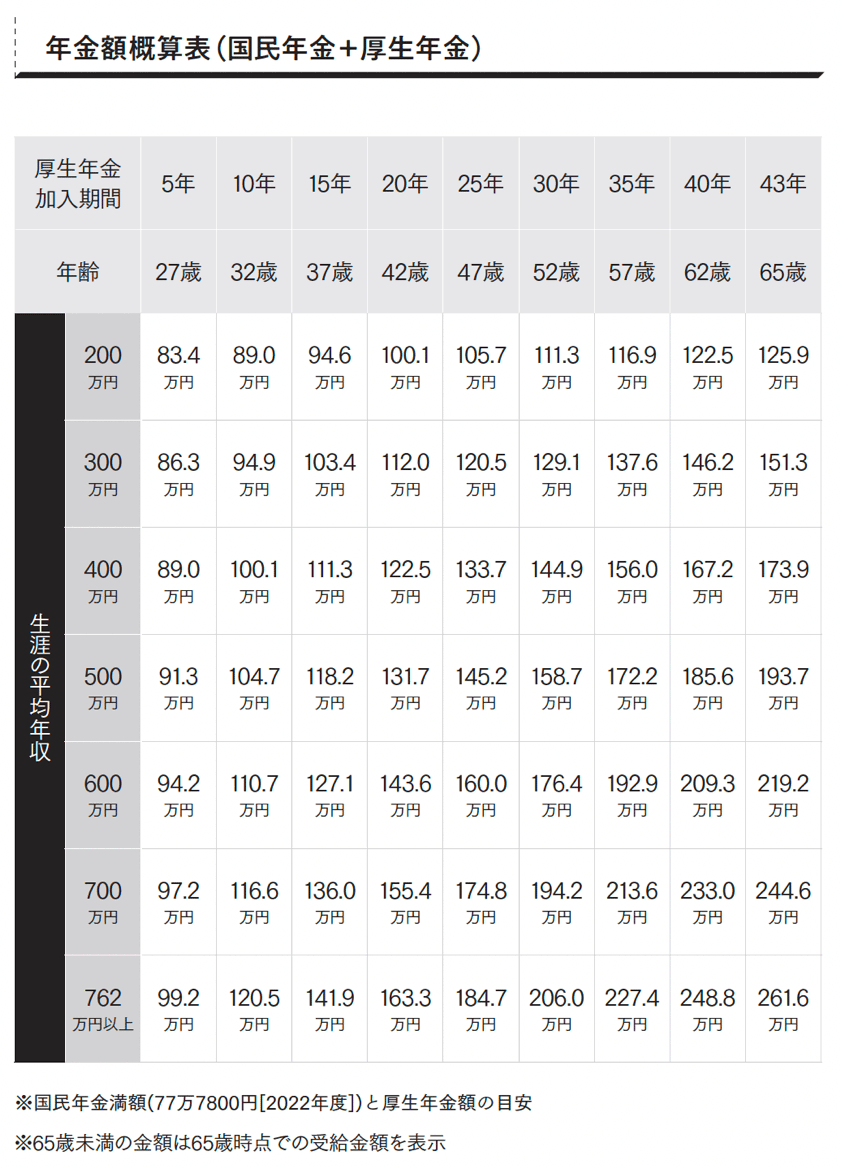
厚生労働省および各自治体の公表資料をもとに、単身世帯(65歳以上)における厚生年金手取り早見表を作成しました。年金の額面が増えるほど、税金や保険料の負担比率が跳ね上がる構造が一目でわかります。
| 年金額面(年額/月額換算) | 年間天引き総額(税・社会保険料) | 実際の手取り額(年間/月額換算) | 手取り率・編集部の分析 |
|---|---|---|---|
| 80万円(月約6.7万円) ※満額に近い国民年金単体 | 約3.5万円〜4.5万円 | 約76万円(月約6.3万円) | 手取り率:約95% 住民税非課税枠内。最低限の国民健康保険料・介護保険料のみ均等割で負担。 |
| 150万円(月12.5万円) | 約15万円〜18万円 | 約133万円(月約11.1万円) | 手取り率:約88% 公的年金等控除(110万円)を超えるため課税開始。毎月約1.4万円が天引き。 |
| 200万円(月約16.7万円) | 約26万円〜30万円 | 約172万円(月約14.3万円) | 手取り率:約86% 平均的な元会社員水準。年間約28万円が消え、月額手取りは14万円台に落ち込む。 |
| 250万円(月約20.8万円) | 約40万円〜46万円 | 約206万円(月約17.2万円) | 手取り率:約82% 所得税・住民税の負担率が急上昇。毎月約3.6万円が差し引かれる。 |
| 300万円(月25.0万円) | 約57万円〜64万円 | 約239万円(月約19.9万円) | 手取り率:約79% 「月25万円」の額面でも手取りは20万円を割り込む。手取り率は約8割未満へ。 |
※東京都内の標準的な自治体在住・単身・社会保険料控除および基礎控除のみ適用の場合の概算モデル。お住まいの自治体や所得控除の有無により数値は前後します。
【実態検証】「通帳を見て青ざめた」受給者の生の声と天引きの構造的リスク
SNSやネット掲示板、ファイナンシャルプランナーへの相談現場では、支給開始直後のリアルな落胆が日々吐露されています。「ねんきんネットの試算画面では月20万円と書いてあったのに、最初の振込額を見たら16万円台だった」「現役時代にこれだけ保険料を納めたのに、年金からもさらに介護保険料を引かれるのか」といった嘆きは極めて一般的です。
多くのシニアが驚く背景には、天引きが始まる時期のタイムラグがあります。年金受給が始まる65歳時点では前年の所得情報が完全に確定・連動していないケースがあり、受給初年度の秋や2年目の春先から住民税や介護保険料の特別徴収(天引き)が本格化します。「受給2年目にいきなり手取りが減った」と感じるのは、行政手続きのタイムラグによって追いついてきた天引き分が原因です。
さらに自治体間格差も見逃せません。国民健康保険料や介護保険料は各市町村が独自に算出するため、同じ額面年金200万円であっても、高齢化率の高い過疎地域と財政力のある大都市圏とでは、年間で5万円以上の手取り差が発生する事例が確認されています。
夫婦2人と独身でどう違う?月額手取りシミュレーションと格差の真相
生活単位で考える場合、単身世帯と夫婦2人世帯では課税のメカニズムが根本から異なります。税や社会保険料は世帯単位ではなく「個人単位」で計算されるため、同じ世帯収入であっても按分状況によって手取り額に大きな開きが生じます。
例えば、夫婦2人年金手取り月額を検証してみましょう。厚生労働省のモデル年金(夫が元会社員で月約16万円、妻が専業主婦で月約6.5万円、世帯合計月額22.5万円・年額270万円)の場合、夫は公的年金等控除を差し引いた上で課税・保険料が発生しますが、妻は年額約78万円(国民年金手取り額)のため非課税枠内に収まります。この結果、世帯全体での天引き額は月約2.5万円〜3万円程度に抑えられ、実質手取りは約19.5万円〜20万円(手取り率約88%)となります。
一方で、独身年金手取り平均(元会社員・月額面22.5万円・年額270万円の単身者)では事情が激変します。一人で270万円を受け取る場合、累進課税によって所得税・住民税が跳ね上がり、介護・国保料も高ランクの所得割が適用されます。月額天引き額は約4.2万円〜4.8万円に達し、手取りは約17.7万円〜18.3万円(手取り率約80%前後)まで落ち込みます。同じ年金総額22.5万円でも、夫婦2人で分かれて受給する方が月額約2万円、年間20万円以上も手元に残る現金が多い計算になります。
また、要件を満たす配偶者がいる場合に支給される「加給年金振替加算」の存在も極めて重要です。加給年金(年額約40万円)が夫に加算されると額面は増えますが、その分課税所得も増えるため、約15%〜20%は税・社会保険料として相殺される点にも留意しなければなりません。

一般に知られていない盲点とネットの誤解|繰り下げ受給と在職老齢年金の罠
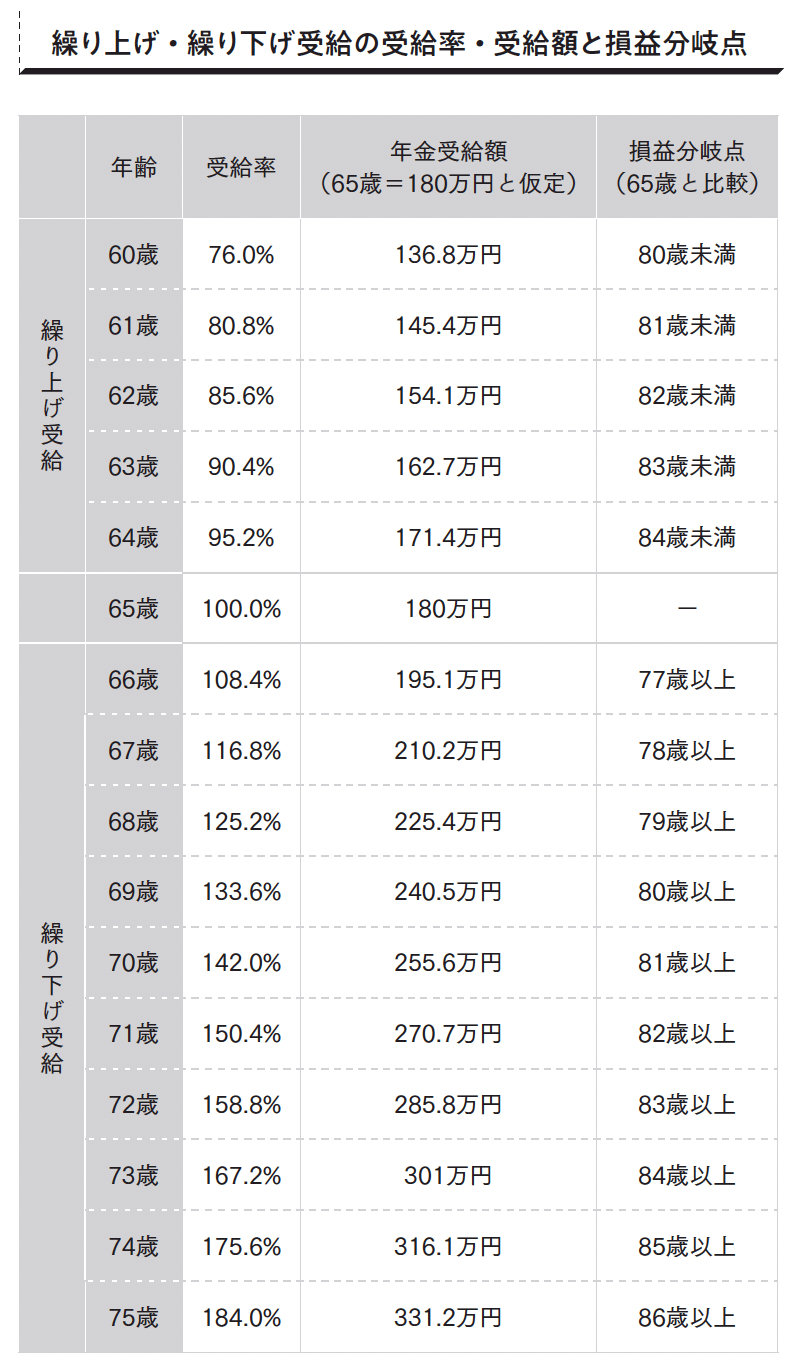
メディアやネット上では「年金は70歳まで繰り下げて42%増額させるのが最強の戦略」といった言説が溢れています。しかし、ここには額面の増額率と手取りの増額率が乖離する「手取りの罠」が潜んでいます。
年金額面を月20万円から70歳繰り下げで月28.4万円に増やした場合、額面は確かに42%増となります。しかし、年収340万円クラスになると所得税率や住民税率、健康保険料の自己負担割合が跳ね上がります。年金手取り計算シミュレーションを実行すると、税・社会保険料の控除額が約2倍近くに膨れ上がるため、実際の手取り増額率は約30%〜33%程度に目減りします。「額面が増えた分の4割近くが公的負担で消えてしまう」という現実は、プランニングにおける最大の盲点です。
さらに、働きながら年金をもらうシニアに直結するのが在職老齢年金手取り2026年最新の動向です。賃金と年金の合計が一定額(支給停止調整額)を超えると厚生年金が減額される仕組みですが、制度改正議論が進む現在でも、基準を超えた分は容赦なくカットされます。カットされた年金は将来も戻りません。加えて、働いて得た給与には現役並みの厚生年金保険料・健康保険料・所得税が満額課税されるため、「働けば働くほど手取り効率が悪化する」という逆転現象への警戒が必要です。
【プロの結論】手取りを最大化する判断基準|向いている人・損する人の境界線
天引きによる手取りの目減りを最小化し、豊かなリタイアメントライフを維持するには、自身の資産背景に応じた冷静な判断が求められます。単に額面を追求するのではなく、「可処分所得(実際に使えるお金)」を最大化する視点を持つべきです。
繰り下げ受給で手取り最大化が「向いている人」
- 金融資産が潤沢で65歳以降の生活費に困らない人:資産を取り崩して繰り下げを達成すれば、生涯にわたる公的インフレ連動の終身年金(私的保険よりはるかに有利な原資)を手取りベースでも手厚く確保できます。
- 健康状態に強い自信があり、平均寿命(女性87歳・男性81歳超)以上生きる公算が高い人:手取り増額率が落ちるとはいえ、損益分岐点(概ね80歳〜82歳前後)を超えれば手取り累計額でも繰り下げ受給が上回ります。
繰り下げを避け、65歳時点で確実に受給すべき人
- 配偶者が年下で「加給年金」の受給権がある人:厚生年金を繰り下げている間は加給年金(年約40万円)の支給が完全ストップし、その権利は失権します。加給年金を捨てる損失は、繰り下げの手取り増加分を帳消しにするケースが多々あります。
- 高額療養費制度や介護保険の自己負担割合を抑えたい人:年金額面を無理に引き上げると、医療費の自己負担が「1割」から「2割・3割」へと格上げされるリスクがあります。手取り年金が微増しても、医療費負担増で家計が赤字転落しては本末転倒です。
また、確定申告の手間を省く「年金受給者の確定申告不要制度」(公的年金等の収入が400万円以下で、他の所得が20万円以下)は便利ですが、盲信は危険です。現役時代と異なり年末調整がない年金受給者は、医療費控除や生命保険料控除、扶養控除の追加申請を確定申告で行わないと、払いすぎた所得税が戻らず住民税も高いまま放置されることになります。「確定申告不要」は権利の放棄を推奨する制度ではないことを肝に銘じるべきです。
【年金の手取り額早見表】に関するよくある質問(FAQ)
Q1:年金の手取り額は、ざっくり何割くらいと計算しておけば良いですか?
A1:単身で月15万〜20万円程度の平均的な厚生年金受給者の場合、額面の85%〜88%程度を目安に見積もるのが安全です。ただし、額面年金が年250万円を超える高所得層や単身者の場合は、約80%〜82%程度まで手取り率が低下します。
Q2:国民年金(基礎年金)しか受給していなくても天引きは発生しますか?
A2:満額の老齢基礎年金のみ(年約81.6万円)を受給している場合、公的年金等控除(65歳以上は最低110万円)の範囲内に収まるため所得税や住民税は原則非課税です。ただし、自治体の国民健康保険料や介護保険料の均等割額(年額3万〜5万円程度)は差し引かれるため、完全に100%の手取りにはなりません。
Q3:年金の手取りを少しでも増やすために今すぐできる対策はありますか?
A3:配偶者や親族を適切に扶養控除へ入れること、年間10万円を超えた医療費の医療費控除を自ら確定申告すること、さらに個人型確定拠出年金(iDeCo)の受取時の一時金・年金併用による控除枠の最大化が極めて有効です。払いすぎた税金の還付を受けることで翌年度の住民税と社会保険料を引き下げ、手取りを直接防衛できます。
まとめ:今後の動向と失敗しないための判断基準
公的年金は単なる貯蓄の払い戻しではなく、終身にわたって生活の土台を支える不可欠な社会インフラです。しかし、「額面=使えるお金」と錯覚したままリタイアメント期を迎えると、初回振込時からの手取りギャップに生活設計が狂わされることになります。
天引きされる税金や国民健康保険料・介護保険料は、今後も社会保障費の増大とともに微増傾向が続く公算が高いのが現実です。だからこそ、早見表で自身の正確な手取り額を把握し、繰り下げの損得判断や医療費控除の積極的な活用など、「手元に確実に残る可処分所得」に焦点を合わせた現実的な家計管理を行っていきましょう。 (出典: 年金 の 手取り 額 早見 表(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。