自営業とは?個人事業主・フリーランスとの違いや年収税金の実態を徹底解説
企業に雇われる働き方から離れ、自らの腕や才覚で生計を立てる「自営業」。働き方の多様化やデジタル技術の普及を背景に、関心を持つ層は右肩上がりで増えています。一方で、「個人事業主やフリーランスと何が違うのか」「税金や社会保険の負担はどう変わるのか」といった根本的な疑問や、収入の不安定さに対する不安を抱える人も少なくありません。
独立開業には、定年のない働き方や裁量権の大きさという魅力がある反面、経理処理から資金繰り、社会保障の手薄さまで、すべての責任を一人で背負う覚悟が求められます。本稿では、自営業の定義や法的な位置づけから、年収データ、経費・確定申告の必須知識、開業手順まで、2026年時点の最新税制・社会保障環境を踏まえて客観的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:自営業は「独立して事業を営む形態全般」を指す包括的な呼称であり、税務上の「個人事業主」や実務上の「フリーランス」と明確に区別される。
- 要点2:会社員のような給与所得控除や社会保険の労使折半がないため、青色申告による最大65万円控除や経費の適正計上、公的共済制度の活用が手取りを左右する。
- 要点3:インボイス制度の定着に伴い免税・課税事業者の選定が取引継続に直結するため、開業前の資金計画と顧客基盤の構築が成否を分ける。
【言葉の整理】自営業・個人事業主・フリーランスの決定的な違いと境界線
日常会話やメディアで混同されがちな「自営業」「個人事業主」「フリーランス」ですが、使われる文脈や法的な位置づけには明確な差異が存在します。
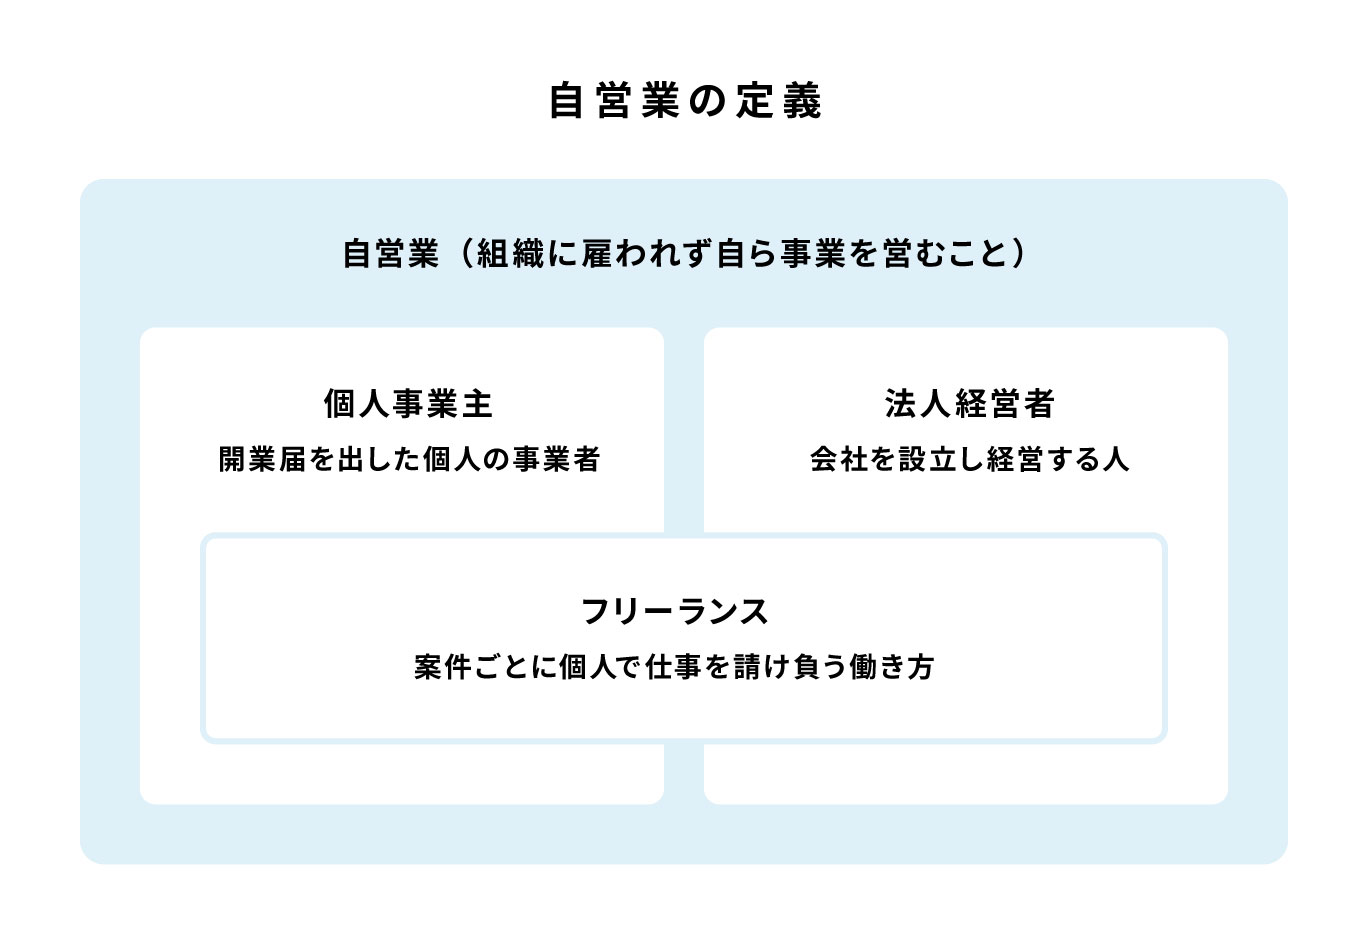
「自営業」は、自ら事業を営んでいる状態全般を指す最も広い概念です。店舗を構える飲食店主や職人、家族経営の工務店はもちろん、法人化して自ら社長を務める一人会社(マイクロ法人)の経営者も、広義の自営業に含まれます。
対して「個人事業主」は、税法上の呼称です。法人を設立せず、個人として継続的・反復的に事業を行い、税務署へ「開業届」を提出して所得税を申告・納税する主体を指します。
また「フリーランス」は、特定の組織に所属せず、案件やプロジェクトごとに業務委託契約を結んで役務を提供する「働き方のスタイル」を表す言葉です。実態としては個人事業主であることが大半ですが、職種はデザイナー、エンジニア、ライターなどの知的・技術的専門職に偏る傾向があります。
| 区分 | 法的・税務上の位置づけ | 主な業態・契約形態 | 編集部の見解・実務上の着眼点 |
|---|---|---|---|
| 自営業 | 包括的な総称(個人・法人を問わず自己の事業を営む者) | 店舗営業、小規模製造、士業、個人法人経営など | 実務上は「独立して生計を立てている状態」を広く表現する際に用いる。 |
| 個人事業主 | 税務上の正式区分(税務署へ開業届を提出した個人) | 事業所得・不動産所得・山林所得を生じる事業全般 | 屋号の取得や青色申告特別控除の適用など、税制手続きの主体となる。 |
| フリーランス | 働き方の呼称(法的には個人事業主または一人法人が中心) | 業務委託契約(請負・準委任)、成果物納品型ビジネス | フリーランス保護新法の施行など、契約適正化の法整備が進む領域。 |
【収入と税制の真実】年収の実態と確定申告・インボイス制度の影響
国税庁の「申告所得税標本調査」や各種民間調査データを分析すると、自営業(個人事業主)の所得分布は極めて二極化しています。平均所得額は300万〜400万円台に集中するものの、年収1,000万円を超える高所得層が存在する一方で、事業所得が200万円未満に留まる層が全体の約3割を占めます。
自営業の「年収」を語る際、売上(年商)と所得(利益)を取り違えてはなりません。会社員の手取り計算とは異なり、以下の構造を把握することが不可欠です。
「事業所得 = 総売上 − 必要経費」
この所得から各種所得控除を差し引いた額に税率が課されます。税負担を適正に抑える鍵となるのが、確定申告における青色申告の活用と経費計上ルールの徹底です。
複式簿記による記帳とe-Taxによる電子申告を行うことで、最大65万円の青色申告特別控除が受けられます。さらに、赤字を最大3年間繰り越せる純損失の繰越控除や、30万円未満の減価償却資産を一括で経費処理できる特例など、節税上の優遇措置は非常に手厚い設計となっています。
経費の計上においては「事業との直接の関連性」が絶対条件です。自宅兼オフィスの家賃や水道光熱費、通信費は、使用面積や業務時間に基づいて論理的に按分する「家事按分」の手続きが必須となります。根拠のない全額経費算入は税務調査での否認リスクを招きます。
加えて、2023年秋に開始されたインボイス制度(適格請求書等保存方式)は、自営業の収益構造に長期的な影響を与え続けています。免税事業者のままでいると取引先(課税事業者)が仕入税額控除を利用できなくなるため、値下げ交渉や契約解除のリスクが生じます。課税事業者を選択した場合は、これまで納付を免除されていた消費税の納税義務が発生し、実質的な減収につながります。取引先が一般消費者(BtoC)か企業(BtoB)かによって、インボイス登録の要否を戦略的に判断しなければなりません。
【セーフティネットの検証】国民健康保険・国民年金と会社員の格差リスク
自営業への転身で最も大きな環境変化の一つが、社会保険制度です。会社員が加入する健康保険・厚生年金と、自営業者が加入する国民健康保険・国民年金の間には、給付内容と負担構造において構造的な格差が存在します。
第一に、年金の受給額格差です。国民年金(第1号被保険者)のみに加入する場合、老後に受け取れるのは「老齢基礎年金」のみとなります。満額受給時でも月額約6万8,000円前後に留まるため、現役時代からの計画的な資産形成が欠かせません。この弱点を補うため、多くの自営業者がiDeCo(個人型確定拠出年金)や国民年金基金、掛け金が全額所得控除となる小規模企業共済を組み合わせて備えています。
第二に、傷病手当金や出産手当金の不在です。会社員の健康保険では病気や怪我で働けなくなった際に給与の約3分の2が最長1年6カ月支給されますが、国民健康保険には原則として傷病手当金がありません。就業不能時の収入途絶に備え、民間の所得補償保険への加入や生活防衛資金の確保が生命線となります。
第三に、保険料の全額自己負担です。会社員は社会保険料を企業と折半(労使折半)していますが、自営業者は国民健康保険料を全額自己負担します。前年の所得をベースに計算されるため、前年度の業績が良く当期の収入が激減した年には、過大な保険料負担が資金繰りを圧迫する事態が起こり得ます。

【光と影を総括】自営業のメリット・デメリットと職種人気ランキング
自営業の道を選ぶにあたっては、自由度の高さという「光」と、自己責任の重さという「影」の両面を冷静に比較検討しなければなりません。
【自営業の主なメリット】
- 働く時間・場所・仕事相手の自由:上司の命令や会社の規則に縛られず、自らの裁量でスケジュールを決定できる。
- 収入の上限がない:生み出した成果や利益がそのまま自らの報酬に直結するため、事業拡大によって青天井の収入を狙える。
- 定年退職が存在しない:健康と意欲が続く限り、70代や80代になっても現役として事業を継続できる。
- 経費計上による節税余地:業務に必要な支出を経費化し、課税所得を圧縮できる。
【自営業の主なデメリット】
- 収入が不安定:売上の変動や取引先の倒産リスクがダイレクトに生活を脅かす。
- 社会保障の手薄さ:前述の通り、厚生年金や傷病手当金がないため自己防衛が必要。
- すべての業務の自己完結:本業の営業・実務だけでなく、経理・請求書発行・法務確認・税務申告をすべてこなす負担が生じる。
- 社会的信用の構築難度:会社員と比較して、住宅ローンやクレジットカードの審査が厳しくなる傾向がある。
近年の独立希望者から支持を集める職種人気ランキングでは、以下のような業種が上位に並びます。
- IT・Web系クリエイティブ職:プログラマー、Webデザイナー、動画編集者など。初期投資が小さく、場所に縛られないため参入障壁が低い。
- コンサルティング・専門士業:税理士、中小企業診断士、キャリアコンサルタントなど。高い専門性を武器に高単価案件を獲得しやすい。
- EC物販・オンラインショップ運営:自社ブランド製品や仕入れ商品のネット販売。プラットフォームの発達により個人でも全国展開が可能。
- 地域密着型サービス・飲食・サロン:カフェ、キッチンカー、プライベートヘアサロンなど。固定客の定着により安定経営を目指す業態。
- 軽貨物運送・配送業:EC需要の拡大に伴い、業務委託ドライバーとしての需要が堅調。
【実態検証】利用者の生の声と現場目線で見えたリアル
SNSやオンラインコミュニティ、相談窓口に寄せられる自営業者の生の声に耳を傾けると、華やかな成功談の裏にある過酷な現実が浮き彫りになります。
大手IT企業からフリーランスエンジニアとして独立した30代男性の手記には、次のような実感が綴られています。
「会社員時代は『手取り40万円』のありがたみを理解していなかった。独立後は月商70万円を稼いでも、そこから国民健康保険料、国民年金、所得税、住民税、消費税を支払い、経費を引くと手元に残る金額は会社員時代と大差ない月もある。何より『来月の案件が途切れるかもしれない』という心理的プレッシャーは、経験した者にしか分からない。」
また、脱サラしてカフェを開業した40代女性は、コミュニティでこう述懐しています。
「『経費で落とせるから得』というのは幻想でした。お金が出ていくことには変わりなく、手元のキャッシュが減れば資金繰りは即座に悪化します。仕込みから帳簿付けまで休みなく働き、病気で倒れたら売上がゼロになる現実を前に、自分の健康管理こそが最大の事業資産だと痛感しました。」
ネット上には「自由な時間が増える」「誰でも簡単に月収100万円」といった安易な煽り文句が散見されますが、現場で生き残っている自営業者は一様に、緻密なキャッシュフロー管理と自己規律の徹底を共通項として挙げています。
【開業の全貌】始め方・資金調達から開業届の提出手順まで完全ガイド
自営業をスタートさせる手続き自体は、行政手続きのデジタル化により極めて簡素化されています。しかし、事業を軌道に乗せるための準備には段階的なプロセスが必要です。
1. 事業計画の策定と資金調達
開業にあたっては、最低でも生活費の6カ月〜1年分にあたる運転資金と、設備投資・初期仕入れに必要な資金を準備します。自己資金のみで不足する場合は、日本政策金融公庫の「新規開業資金」や、各自治体の制度融資(信用保証協会付き融資)、創業補助金の活用を検討します。
2. 開業届と青色申告承認申請書の提出手順
事業を開始した日から1カ月以内に、所轄の税務署へ「個人事業の開業・廃業等届出書(開業届)」を提出します。この際、同時に「所得税の青色申告承認申請書」を提出することが極めて重要です(原則として開業日から2カ月以内、または適用を受けようとする年の3月15日まで)。
提出方法としては、マイナンバーカードを用いた国税庁の「e-Tax(電子申告)」を利用すれば、税務署の窓口へ出向くことなくオンライン上で即日完結します。屋号(事業の名前)を記載して提出することで、屋号名義の事業用銀行口座を開設できるようになり、私生活と事業の資金管理を明確に分離できます。
【プロの結論】自営業に向いている人・慎重になるべき人の判断基準
事業を継続できるか否かは、スキル以上に個人の性格特性と行動様式に左右されます。心理学およびキャリア論の観点から導き出される明確な適性基準は以下の通りです。
【自営業に向いている人の特徴】
- 高い自己規律力と時間管理能力:監視や指示が一切ない環境でも、自らタスクを細分化し納期を厳守できる人。
- 明確な心理的バウンダリー(境界線):仕事と私生活の境界が曖昧になりがちな環境で、休息と稼働の切り替えを自己コントロールできる人。
- 不確実性への耐性と柔軟性:状況変化や売上の一時的な落ち込みに過度に取り乱さず、原因を客観分析して軌道修正できる人。
【独立を慎重に再考すべき人の特徴】
- 指示待ち傾向が強く決断を人に委ねる人:正解のない意思決定の連続に強いストレスを感じてしまうタイプ。
- キャッシュの管理がルーズな人:売上金をそのまま使ってしまい、納税資金や運転資金を別口座で確保できない人。
- 孤独耐性が低く組織の帰属感を重視する人:同僚との雑談や組織の評価がモチベーションの主軸である場合、孤立感から精神的消耗を招きやすい。
【自営業とは】に関するよくある質問(FAQ)
Q1:副業から自営業(個人事業主)になるタイミングの目安は?
A1:副業での所得(売上から経費を引いた額)が年間20万円を超えた時点で確定申告が必要になります。専業の自営業へ完全移行する目安としては、副業収入が本業の給与と同等以上になり、生活費の1年分以上の貯蓄を確保できた段階が安全圏とされています。
Q2:自営業が開業資金を抑えるためにできる工夫は?
A2:実店舗を持たずに自宅を拠点とする、バーチャルオフィスを活用する、クラウドツールや中古設備を利用するなどが挙げられます。最初から過大な固定費を背負わず、事業規模の拡大に合わせて段階的に投資を行うスモールスタートが基本原則です。
Q3:売上が赤字でも確定申告は必要ですか?
A3:所得がマイナスであれば所得税は発生しないため法的な申告義務はありません。しかし、青色申告を行って赤字を申告(損失申告)しておけば、翌年以降3年間にわたって黒字から赤字分を差し引いて節税できるため、赤字であっても申告を行うことが強く推奨されます。
まとめ:自立したキャリアを築くための2026年の羅針盤
自営業という生き方は、かつてのような「家業の継承」や「やむを得ない選択」にとどまらず、個人の専門性を最大限に発揮し、自己決定権を取り戻すための積極的なキャリアの選択肢として定着しました。
しかし、自由を享受するためには、税制や社会保険の仕組みを深く理解し、自らセーフティネットを編み上げる緻密な経営感覚が求められます。独立を検討する際は、勢いだけで踏み出すのではなく、十分な生活資金の確保、顧客開拓の道筋、そして青色申告や各種共済制度の活用計画を整えた上で、着実な一歩を踏み出すことが長期的な成功への近道です。 (出典: 自 営業 と は(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。